Đất dự án thường hấp dẫn nhà đầu tư nhờ quy hoạch đồng bộ, hạ tầng được quảng bá bài bản và kỳ vọng tăng giá khi khu vực phát triển. Tuy nhiên, mức lợi nhuận kỳ vọng càng cao thì yêu cầu kiểm tra pháp lý càng phải chặt chẽ. Trên thực tế, không ít sản phẩm được chào bán khi dự án mới có chủ trương nghiên cứu, chưa hoàn thành nghĩa vụ tài chính, chưa xây dựng xong hạ tầng hoặc chưa được phép chuyển nhượng.
Rủi ro lớn nhất của đất dự án chưa hoàn thành pháp lý không chỉ là chậm được cấp giấy chứng nhận. Người mua còn có thể đối mặt với tình trạng hợp đồng không đủ cơ sở thực hiện, dự án bị điều chỉnh quy hoạch, chủ đầu tư mất khả năng tài chính hoặc khu đất đang bị thế chấp, tranh chấp và xử lý hành chính.
Vậy có nên mua đất dự án chưa hoàn thiện pháp lý? Câu trả lời phụ thuộc vào mức độ thiếu hụt hồ sơ, khả năng khắc phục và giá trị bù đắp cho rủi ro. Nhà đầu tư không nên đánh giá dự án chỉ bằng vị trí, giá bán hoặc lời cam kết của môi giới. Một thương vụ tương đối an toàn phải vượt qua đồng thời các tiêu chí về pháp lý, quy hoạch, chủ đầu tư, hạ tầng, hợp đồng và phương thức thanh toán.
1. Những rủi ro cần nhận diện khi mua đất dự án
Hồ sơ chưa hoàn chỉnh không đơn giản là “đợi thêm một thời gian”
Cụm từ “đang hoàn thiện pháp lý” có thể được sử dụng cho nhiều tình trạng hoàn toàn khác nhau. Có dự án chỉ còn chờ hoàn thành một thủ tục hành chính, nhưng cũng có trường hợp chưa được giao đất, chưa chuyển mục đích sử dụng đất hoặc chưa được phê duyệt quy hoạch chi tiết. Vì vậy, người mua phải xác định chính xác dự án đang thiếu văn bản nào, thay vì chỉ nghe lời giải thích chung chung.
Theo Luật Kinh doanh bất động sản năm 2023, bất động sản và dự án đưa vào kinh doanh phải đáp ứng các điều kiện cụ thể. Đối với đất đã có hạ tầng kỹ thuật trong dự án được chuyển nhượng cho cá nhân tự xây nhà, hồ sơ phải thể hiện quyền sử dụng đất hợp pháp, việc hoàn thành hạ tầng, nghĩa vụ tài chính và sự phù hợp với quy hoạch được phê duyệt.
Nghị định 96/2024/NĐ-CP còn quy định chủ đầu tư phải gửi hồ sơ đến cơ quan quản lý nhà nước cấp tỉnh. Trong vòng 15 ngày kể từ khi nhận đủ hồ sơ, cơ quan này kiểm tra và trả lời bằng văn bản về việc đất đã có hạ tầng có đủ điều kiện chuyển nhượng hay không. Văn bản trả lời cũng phải được đăng trên cổng thông tin về nhà ở và thị trường bất động sản. Đây là tài liệu quan trọng mà người mua nên yêu cầu cung cấp trước khi đặt cọc. Nội dung chi tiết được công bố tại Cổng Thông tin điện tử Chính phủ.
Nếu chủ đầu tư chưa có văn bản xác nhận đủ điều kiện mà vẫn thu tiền thông qua “phiếu đăng ký”, “thỏa thuận giữ chỗ”, “hợp đồng tư vấn” hoặc “hợp đồng hợp tác đầu tư”, người mua phải đặc biệt thận trọng. Tên gọi của giấy tờ không thể thay thế điều kiện pháp lý của giao dịch.
Năm nhóm rủi ro thường gặp nhất
Thứ nhất là rủi ro không được cấp giấy chứng nhận đúng thời hạn. Nguyên nhân có thể đến từ việc chủ đầu tư chưa hoàn thành tiền sử dụng đất, dự án xây dựng sai quy hoạch hoặc hồ sơ đất đai còn tranh chấp.
Thứ hai là rủi ro thay đổi quy hoạch đất đai. Lô đất được giới thiệu là đất ở có thể vẫn thuộc khu vực quy hoạch công cộng, thương mại, cây xanh hoặc giao thông. Thông tin trên bản vẽ bán hàng không có giá trị thay thế quyết định quy hoạch của cơ quan có thẩm quyền.
Thứ ba là rủi ro dự án bị thế chấp. Việc chủ đầu tư thế chấp dự án để huy động vốn không phải lúc nào cũng trái pháp luật. Tuy nhiên, tài sản cần được giải chấp hoặc thực hiện đúng thủ tục trước khi chuyển nhượng cho khách hàng. Nếu không kiểm tra, người mua có thể thanh toán cho một tài sản đang bảo đảm nghĩa vụ tại ngân hàng.
Thứ tư là rủi ro chậm hạ tầng và bàn giao. Đường nội khu, điện, nước, thoát nước hoặc công trình công cộng có thể không được xây dựng đúng quảng cáo. Khi đó, đất khó sử dụng, khó chuyển nhượng và giá trị thực tế thấp hơn kỳ vọng.
Thứ năm là rủi ro hợp đồng. Nhiều giao dịch chỉ được xác lập với đơn vị phân phối hoặc cá nhân môi giới, không phải chủ thể có quyền chuyển nhượng. Cơ quan công an cũng đã nhiều lần cảnh báo người dân về việc huy động tiền khi dự án chưa đủ điều kiện pháp lý, trong đó người mua có thể phải theo đuổi tranh chấp kéo dài để thu hồi vốn. Một cảnh báo thực tế có thể tham khảo tại Công an thành phố Đà Nẵng.
2. Bảy tiêu chí đánh giá một dự án đất nền an toàn
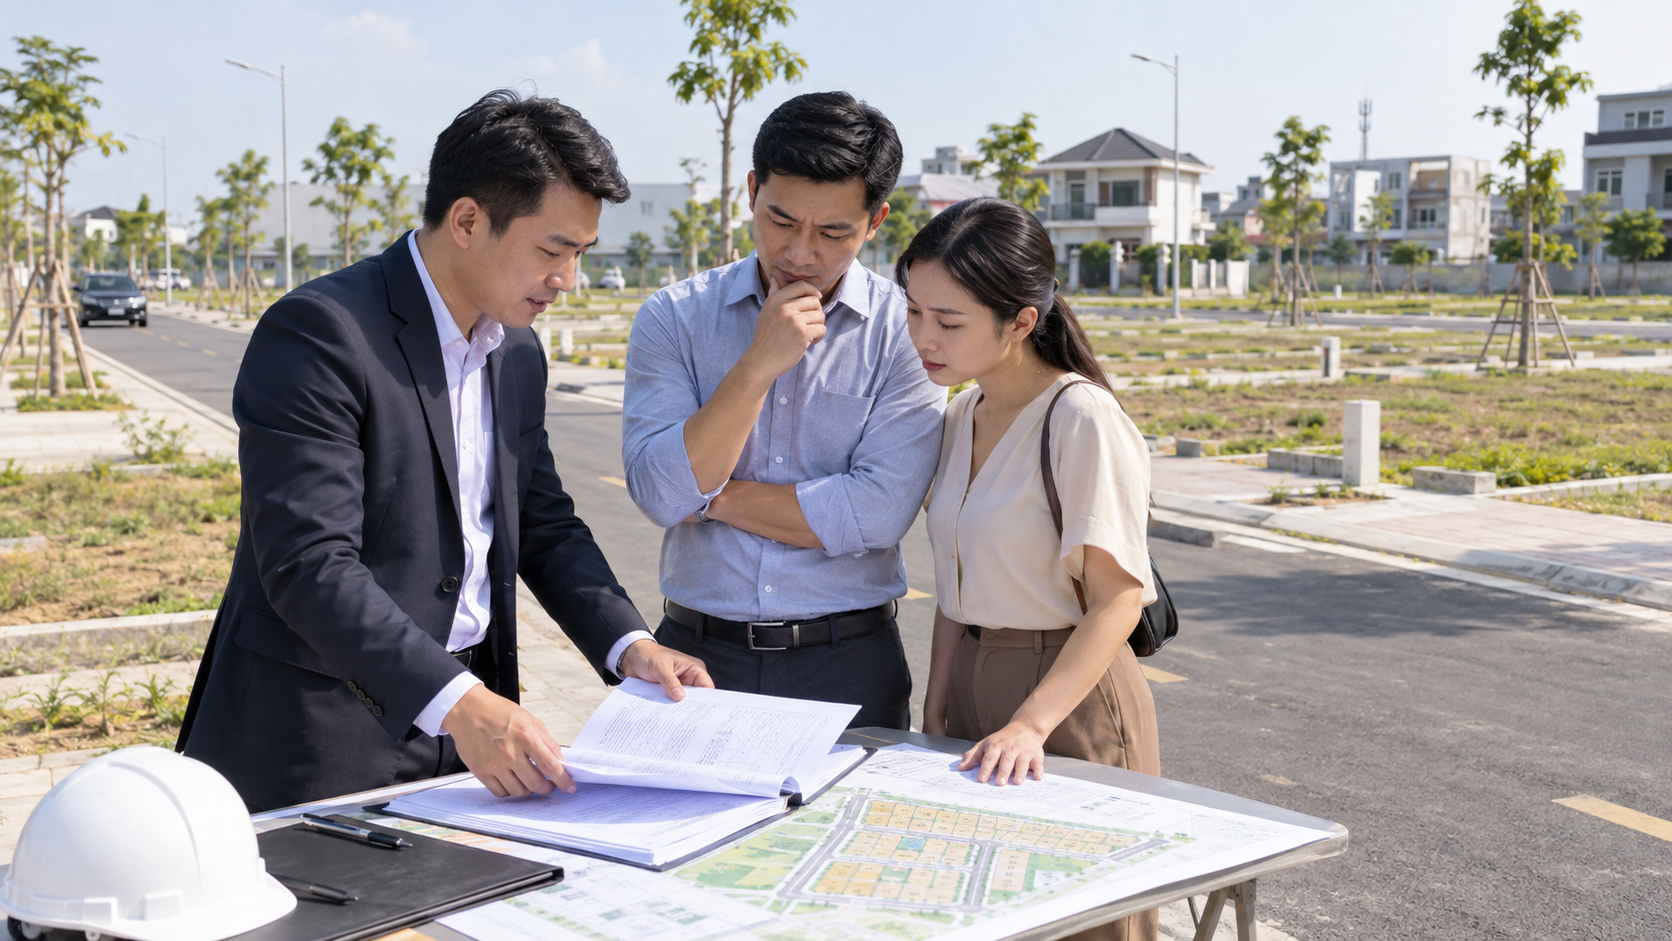
Bốn tiêu chí pháp lý bắt buộc phải kiểm tra
1. Tư cách của chủ đầu tư
Người mua cần kiểm tra tên doanh nghiệp, mã số doanh nghiệp, người đại diện, tình trạng hoạt động và đơn vị trực tiếp ký hợp đồng. Chủ đầu tư phải được cơ quan có thẩm quyền lựa chọn, chấp thuận hoặc công nhận theo loại dự án tương ứng. Nếu bên thu tiền là đơn vị phân phối, cần có văn bản ủy quyền hợp lệ và xác định rõ phạm vi được phép thực hiện.
2. Quyết định giao đất và giấy tờ về quyền sử dụng đất
Dự án phải có căn cứ chứng minh chủ đầu tư được Nhà nước giao đất, cho thuê đất hoặc có quyền sử dụng đất hợp pháp. Cần đối chiếu diện tích, vị trí và mục đích sử dụng trong hồ sơ với lô đất được giới thiệu. Việc mới có chủ trương đầu tư không đồng nghĩa với việc doanh nghiệp đã có quyền chuyển nhượng đất.
3. Quy hoạch chi tiết được phê duyệt
Nhà đầu tư nên kiểm tra quyết định phê duyệt quy hoạch chi tiết hoặc quy hoạch tổng mặt bằng, kèm bản vẽ có xác nhận. Các thông số cần đối chiếu gồm ranh giới dự án, số lượng lô đất, diện tích, chức năng sử dụng, đường giao thông và công trình công cộng. Hãy tra cứu thêm tại cơ quan quản lý đất đai, xây dựng hoặc cổng thông tin quy hoạch của địa phương.
4. Văn bản xác nhận đủ điều kiện chuyển nhượng
Đây là một trong những căn cứ trực tiếp để đánh giá khả năng giao dịch. Hồ sơ đề nghị xác nhận theo Nghị định 96/2024/NĐ-CP có thể bao gồm quyết định đầu tư, quy hoạch, giấy phép xây dựng khi thuộc trường hợp phải có, giấy tờ nghiệm thu hạ tầng, hợp đồng cung cấp điện nước và giấy chứng nhận quyền sử dụng đất của phần diện tích dự kiến chuyển nhượng.
Doanh nghiệp còn phải công khai trung thực thông tin dự án trước khi ký hợp đồng. Khi thông tin thay đổi, nội dung đã công khai phải được cập nhật trong thời hạn năm ngày làm việc. Nếu chủ đầu tư né tránh việc cung cấp hồ sơ hoặc chỉ cho xem bản chụp không rõ nguồn gốc, nhà đầu tư nên coi đây là tín hiệu cảnh báo.
Ba tiêu chí đánh giá khả năng thực hiện dự án
5. Năng lực tài chính và lịch sử của chủ đầu tư
Hãy rà soát các dự án doanh nghiệp đã triển khai, tiến độ bàn giao, tranh chấp với khách hàng, nghĩa vụ thuế và tình trạng thi hành án nếu có. Một doanh nghiệp có vốn điều lệ lớn chưa chắc đã đủ nguồn lực thực hiện dự án. Nhà đầu tư cần quan tâm đến vốn thực góp, dư nợ, các khoản thế chấp và dòng tiền triển khai thực tế.
6. Mức độ hoàn thành hạ tầng
Không nên đánh giá hạ tầng qua phối cảnh. Người mua cần đến thực địa để kiểm tra đường, hệ thống thoát nước, cấp điện, cấp nước và mốc giới. Hạ tầng phải phù hợp với hồ sơ thiết kế, quy hoạch và biên bản nghiệm thu. Một khu đất được san nền hoặc cắm cọc phân lô chưa đồng nghĩa với việc đã đủ điều kiện kinh doanh.
7. Nội dung hợp đồng và dòng tiền thanh toán
Hợp đồng phải xác định rõ lô đất, giá bán, tiến độ thanh toán, thời hạn bàn giao, thời điểm làm giấy chứng nhận và trách nhiệm khi vi phạm. Khoản tiền nên được chuyển vào tài khoản của đúng pháp nhân có quyền nhận, không chuyển vào tài khoản cá nhân của môi giới.
Người mua cũng cần xem xét điều khoản hoàn tiền nếu dự án không đủ điều kiện chuyển nhượng, mức phạt chậm bàn giao và cơ chế giải quyết tranh chấp. Không nên thanh toán tỷ lệ lớn chỉ dựa trên cam kết lợi nhuận, hỗ trợ bán lại hoặc lời hứa “sắp ra sổ”.
3. Làm thế nào để đầu tư đất dự án an toàn?
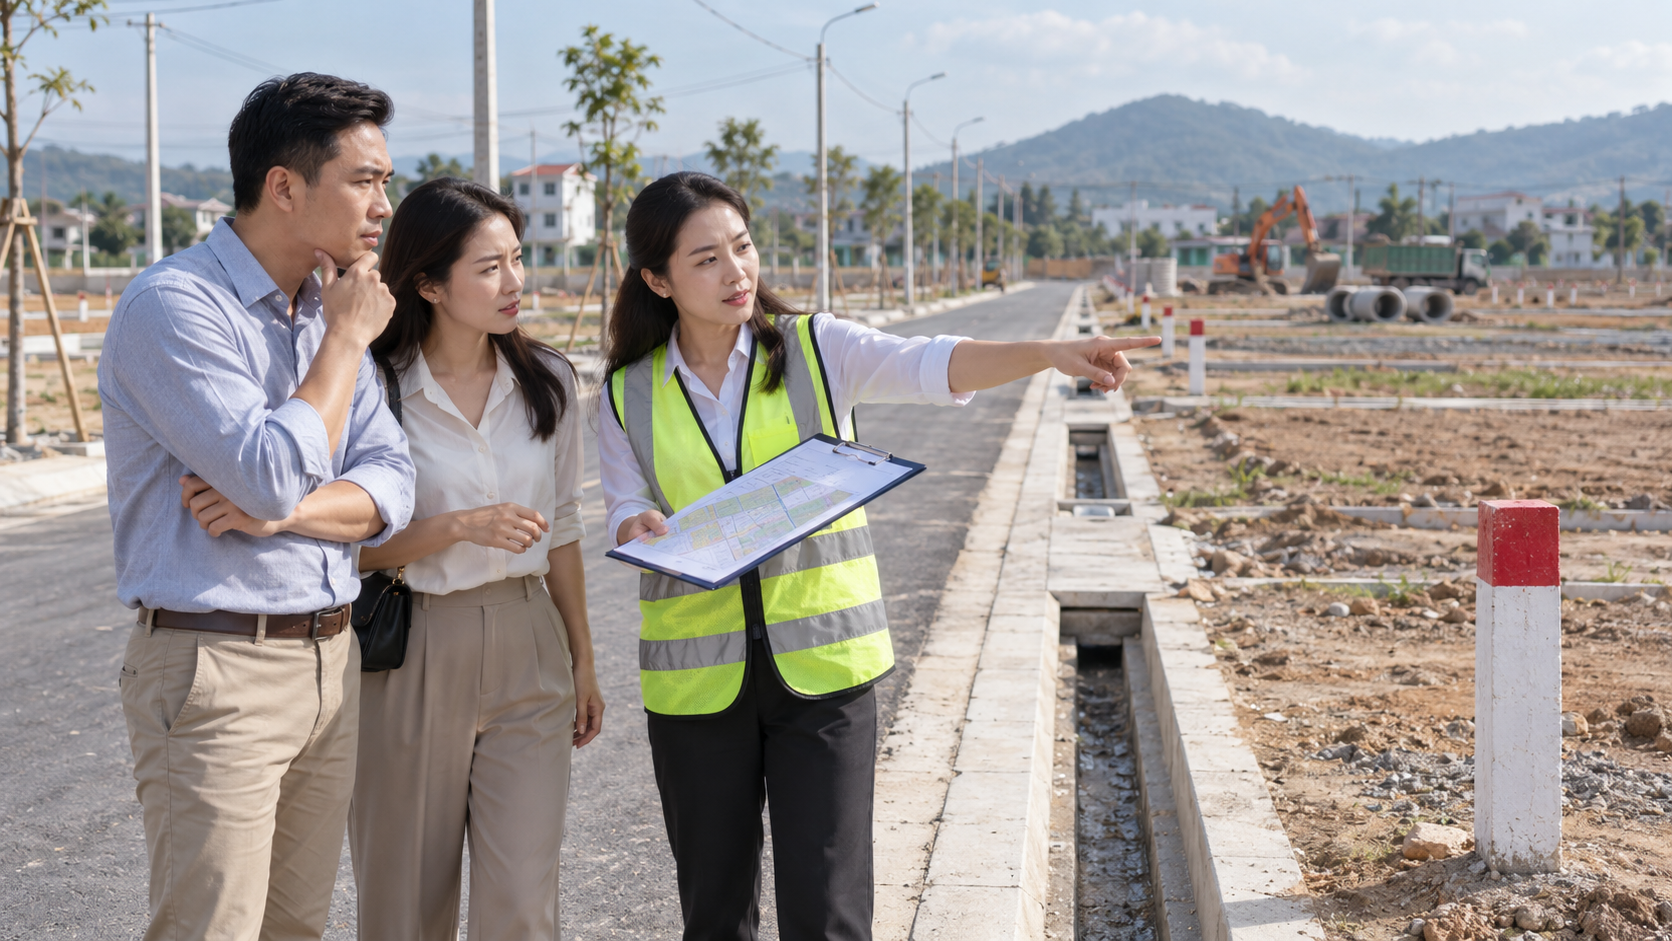
Quy trình sáu bước trước khi đặt cọc
Bước 1: Thu thập hồ sơ từ chủ đầu tư
Yêu cầu cung cấp đầy đủ quyết định chấp thuận đầu tư, văn bản công nhận hoặc lựa chọn chủ đầu tư, hồ sơ đất đai, quy hoạch chi tiết, giấy phép xây dựng nếu cần, hồ sơ nghiệm thu hạ tầng và văn bản xác nhận đủ điều kiện chuyển nhượng.
Bước 2: Kiểm tra thông tin tại nguồn độc lập
Không chỉ dựa vào bộ hồ sơ do bên bán cung cấp. Hãy đối chiếu trên cổng thông tin của UBND tỉnh, Sở Xây dựng, cơ quan quản lý đất đai và hệ thống thông tin về nhà ở, thị trường bất động sản. Khi cần thiết, người mua có thể gửi văn bản đề nghị cơ quan có thẩm quyền cung cấp hoặc xác nhận thông tin.
Bước 3: Khảo sát thực địa
Kiểm tra vị trí, ranh giới, đường vào, dân cư, hạ tầng và khả năng kết nối thực tế. Nên so sánh hiện trạng với bản đồ quy hoạch. Nếu ranh giới ngoài thực địa không rõ ràng hoặc môi giới không xác định được chính xác lô đất, không nên đặt cọc.
Bước 4: Kiểm tra thế chấp, tranh chấp và nghĩa vụ tài chính
Yêu cầu chủ đầu tư chứng minh dự án không bị tranh chấp, kê biên và đã hoàn thành các nghĩa vụ tài chính tương ứng. Nếu dự án đang thế chấp, hợp đồng phải làm rõ phương án giải chấp trước khi chuyển nhượng.
Bước 5: Nhờ luật sư hoặc chuyên gia đọc hợp đồng
Chi phí thẩm định thường nhỏ so với giá trị giao dịch. Chuyên gia có thể nhận diện điều khoản bất lợi, sai chủ thể, thiếu cơ chế hoàn tiền hoặc sử dụng loại hợp đồng không phù hợp với bản chất mua bán.
Bước 6: Chỉ thanh toán theo điều kiện pháp lý đã đạt được
Mỗi đợt thanh toán nên gắn với một mốc có thể kiểm chứng, chẳng hạn hoàn thành hạ tầng, có văn bản đủ điều kiện chuyển nhượng hoặc ký hợp đồng hợp lệ. Giữ đầy đủ hợp đồng, phiếu thu, chứng từ ngân hàng, tài liệu quảng cáo và nội dung trao đổi.
Tóm lại, không phải mọi đất dự án chưa hoàn thành pháp lý đều chắc chắn mất vốn, nhưng biên độ rủi ro thường cao và khả năng định giá chính xác thấp. Nếu dự án thiếu các hồ sơ nền tảng như quyền sử dụng đất, quy hoạch chi tiết hoặc văn bản đủ điều kiện chuyển nhượng, lựa chọn an toàn nhất là chưa giao tiền.
Một dự án bất động sản đáng cân nhắc phải đồng thời đạt bốn yêu cầu: hồ sơ có thể kiểm chứng, chủ đầu tư đủ năng lực, hạ tầng đúng thực tế và hợp đồng bảo vệ được quyền lợi người mua. Giá thấp không thể bù đắp cho một giao dịch không xác định được thời điểm hoàn thiện pháp lý. Trong đầu tư đất dự án, lợi nhuận chỉ có ý nghĩa khi nhà đầu tư giữ được quyền sở hữu hợp pháp và khả năng thanh khoản lâu dài.
Lưu ý: Bài viết cung cấp thông tin tham khảo chung. Trước một giao dịch cụ thể, người mua nên kiểm tra hồ sơ tại cơ quan có thẩm quyền và tham vấn luật sư chuyên về đất đai.