Một mảnh đất rẻ hơn khu vực xung quanh vài trăm triệu đồng dễ khiến người mua nghĩ mình gặp cơ hội. Nhưng khi kiểm tra quy hoạch đất đai, phần chênh lệch ấy có thể đi kèm nhiều năm chờ đợi, hạn chế xây dựng hoặc nguy cơ phải bàn giao đất. Câu chuyện dưới đây cho thấy vì sao cần hiểu rõ thửa đất trước khi đặt cọc.
Nhân vật, lời thoại và số tiền trong câu chuyện là giả định để minh họa. Các dẫn chứng pháp lý được tham khảo từ nguồn chính thống.
1. Mảnh đất giá rẻ và lời hứa về con đường tương lai
Anh Nam dành dụm nhiều năm mới có khoản tiền mua đất. Một cuối tuần, anh được giới thiệu lô đất 100 m² ở ven đô, giá 1,8 tỷ đồng. Những lô gần đó được chào khoảng 2,2 tỷ đồng. Người giới thiệu giải thích: “Chủ cần tiền nên bán nhanh. Sau này mở đường, chỗ này còn đẹp hơn”.
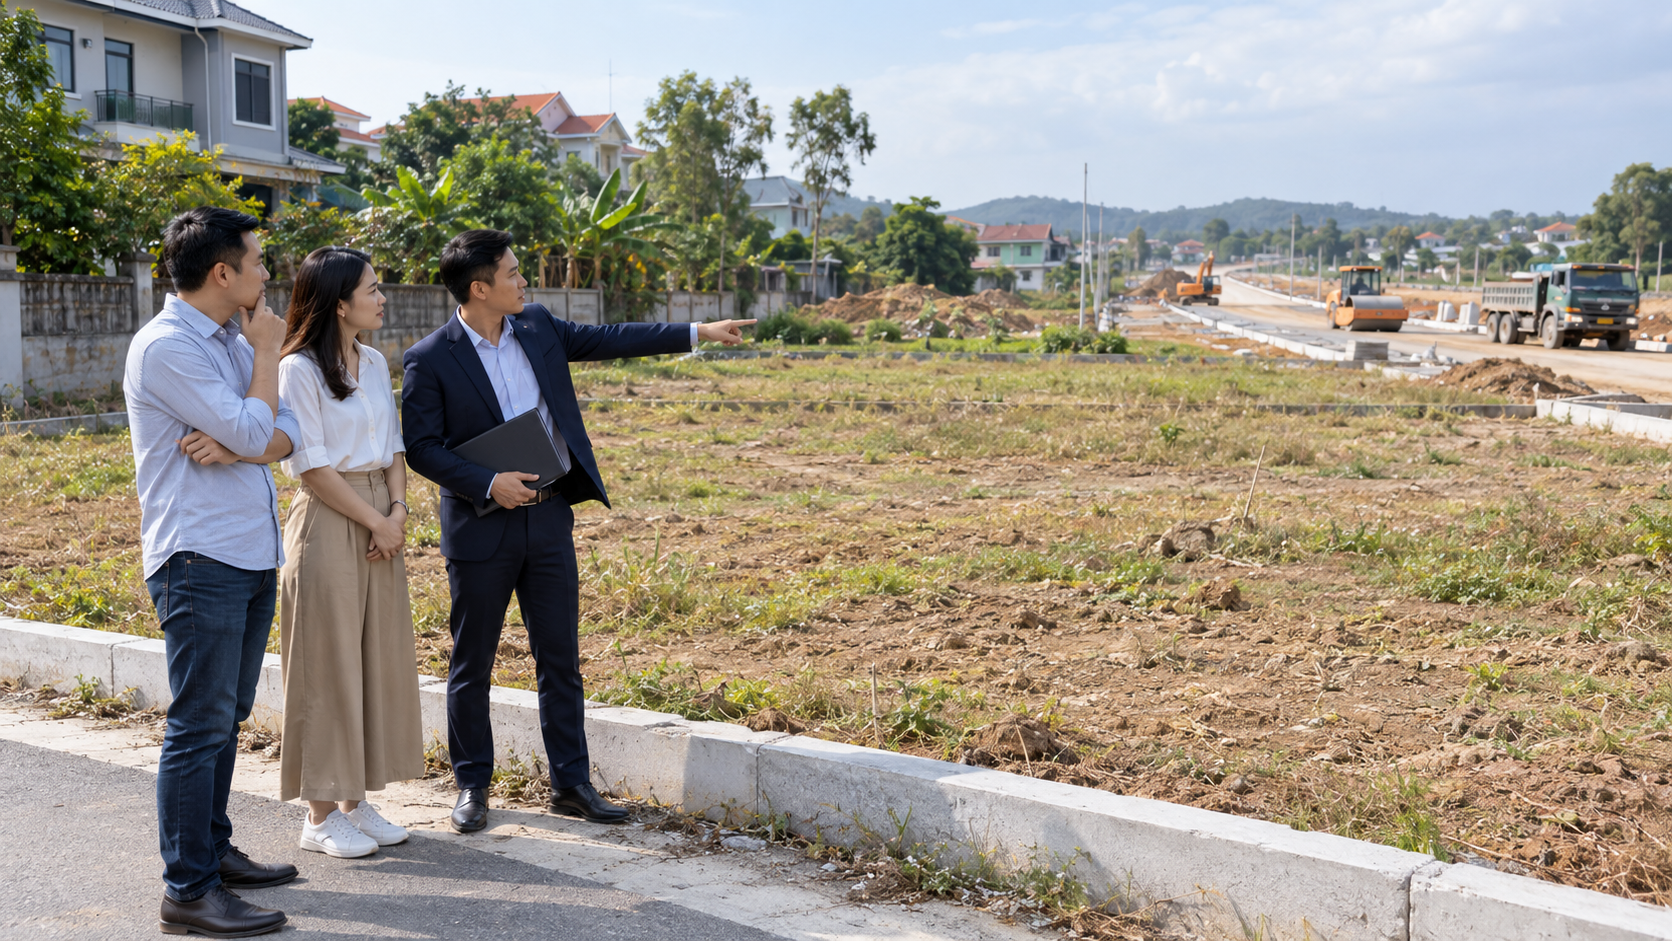
Anh Nam đứng trước khu đất, hình dung một căn nhà nhỏ và cửa hàng phía trước. Chênh lệch 400 triệu đồng khiến anh muốn đặt cọc ngay. Chị Hương, vợ anh, chỉ hỏi một câu: “Đường mở cạnh đất mình hay mở xuyên qua đất mình?”.
Tờ sổ đỏ chưa kể hết câu chuyện
Người bán đưa bản chụp giấy chứng nhận và khẳng định đất có sổ thì yên tâm. Tuy nhiên, giấy chứng nhận thể hiện quyền sử dụng đất và thông tin pháp lý được ghi nhận; nó không thay thế việc kiểm tra quy hoạch đang áp dụng.
Một thửa đất đã được cấp sổ vẫn có thể nằm trong phạm vi dự kiến làm đường, công viên hoặc công trình công cộng. Ngược lại, không phải cứ nghe nói “dính quy hoạch” là mọi quyền giao dịch đều chấm dứt.
Anh Nam quyết định chưa chuyển tiền. Anh xin số thửa, số tờ bản đồ, bản sao giấy chứng nhận và hẹn người bán cùng đi xác minh. Việc tìm hiểu đất quy hoạch trước khi đầu tư bắt đầu từ những thông tin cụ thể ấy, thay vì lời hứa về giá tương lai.
2. Đất quy hoạch có mua được không?
Câu trả lời là có thể, nếu giao dịch đáp ứng điều kiện pháp luật và tình trạng cụ thể của thửa đất cho phép. Tuy nhiên, được nhận chuyển nhượng không đồng nghĩa được xây nhà, chuyển mục đích sử dụng hoặc chắc chắn bán lại có lời.
Quy hoạch không đồng nghĩa với quyết định thu hồi
Khi tìm hiểu hồ sơ, anh Nam nhận ra mình từng gộp nhiều việc thành một: định hướng quy hoạch, kế hoạch triển khai, thông báo thu hồi và quyết định thu hồi đất. Những văn bản này có ý nghĩa và ảnh hưởng khác nhau.
Khoản 4, khoản 6 Điều 76 Luật Đất đai 2024 phân biệt các tình huống thực hiện quy hoạch. Trong những trường hợp luật quy định, người sử dụng đất vẫn được thực hiện quyền nhưng việc xây mới nhà, công trình hoặc trồng mới cây lâu năm bị hạn chế; xây dựng có thời hạn, sửa chữa phải theo pháp luật liên quan.
Vì vậy, người mua cần hỏi rõ đất đang ở giai đoạn nào. Nếu đã có thông báo hoặc quyết định thu hồi, phải kiểm tra trực tiếp ảnh hưởng đến giao dịch, đăng ký và quyền lợi của mình, tránh chỉ dựa vào câu “vẫn công chứng được”.
Điều kiện chuyển nhượng vẫn phải kiểm tra riêng
Theo khoản 1 Điều 45 Luật Đất đai 2024, các điều kiện cơ bản gồm có giấy chứng nhận theo quy định; đất không có tranh chấp hoặc tranh chấp đã được giải quyết hợp pháp; quyền sử dụng đất không bị kê biên hay áp dụng biện pháp bảo đảm thi hành án; đất còn thời hạn sử dụng; không bị áp dụng biện pháp khẩn cấp tạm thời. Những trường hợp cụ thể còn có điều kiện bổ sung.
Muốn mua bán nhà đất hợp pháp, anh Nam còn phải kiểm tra người ký có quyền bán hay không, tài sản có thuộc sở hữu chung và có đang thế chấp không. Hợp đồng, nghĩa vụ tài chính và thủ tục đăng ký phải được thực hiện đúng quy định. Không nên trả hết tiền chỉ vì hai bên đã ký giấy viết tay.
3. Tìm hiểu đất quy hoạch trước khi đầu tư bằng cách nào?
Anh Nam mở ứng dụng tra cứu và thấy một dải màu chạy sát lô đất. Người giới thiệu bảo đường chỉ chạm mép; một người hàng xóm lại nói sẽ lấy gần nửa diện tích. Hai lời giải thích trái ngược khiến anh hiểu rằng ảnh chụp màn hình chưa đủ để quyết định.
Đọc bản đồ quy hoạch đất phải gắn với đúng thửa
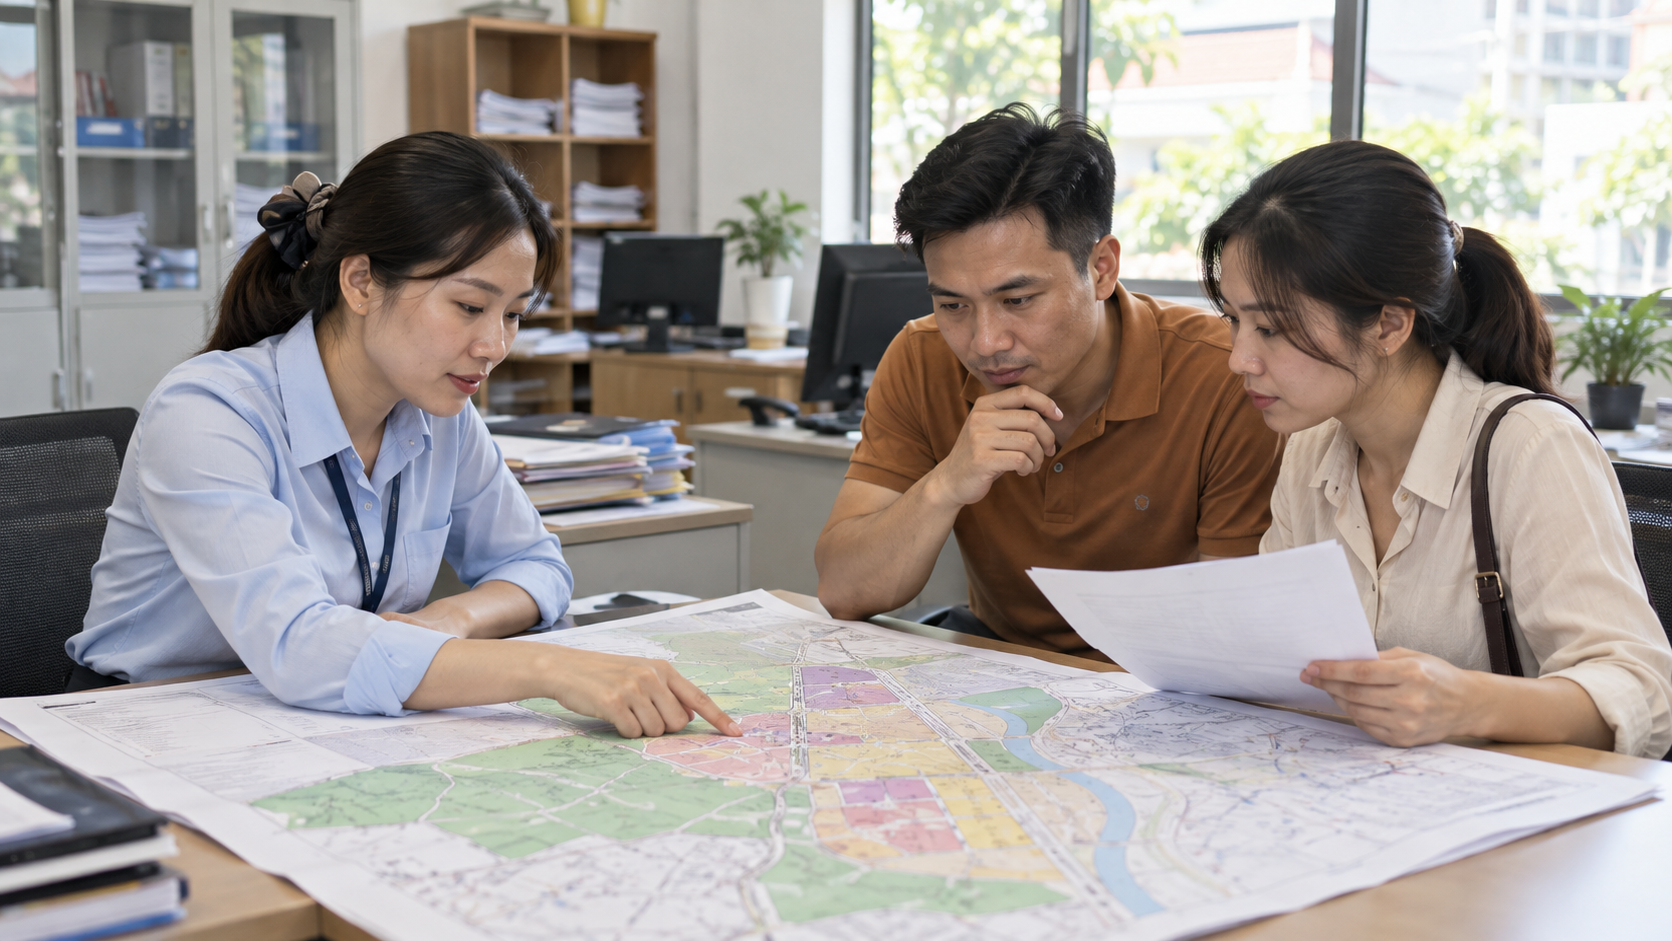
Khi xem bản đồ quy hoạch đất, cần đối chiếu số thửa, tờ bản đồ, vị trí, ranh giới và diện tích thực tế. Đồng thời, phải biết bản đồ thuộc loại quy hoạch nào, được phê duyệt khi nào, đã điều chỉnh chưa và ký hiệu màu có ý nghĩa gì.
Ứng dụng có thể hỗ trợ tra cứu ban đầu nhưng dữ liệu có thể chưa cập nhật hoặc hiển thị sai lệch khi chồng ghép. Người mua nên đề nghị cung cấp thông tin tại cơ quan có thẩm quyền hoặc đơn vị được giao cung cấp dữ liệu đất đai ở địa phương, lưu lại kết quả bằng văn bản.
Điểm đáng chú ý trong năm 2026 là cơ chế quy hoạch đã thay đổi. Trong giải đáp ngày 26/6/2026, Bộ Nông nghiệp và Môi trường dẫn Nghị quyết 254/2025/QH15: không tổ chức lập mới quy hoạch sử dụng đất cấp huyện, kế hoạch sử dụng đất hằng năm cấp huyện và quy hoạch, kế hoạch sử dụng đất cấp xã. Hồ sơ đã phê duyệt trước ngày 1/7/2025 và các căn cứ chuyển tiếp vẫn cần được xem xét theo quy định.
Vì thế, anh Nam không chỉ hỏi “có trong kế hoạch năm nay không”, mà đề nghị xác định hồ sơ hiện đang áp dụng cho chính thửa đất định mua.
Xác minh phần diện tích bị ảnh hưởng và khả năng sử dụng
Nếu chỉ một phần đất nằm trong phạm vi đường dự kiến, phần còn lại chưa chắc đủ thuận lợi để xây nhà. Cần kiểm tra hình dạng, mặt tiền, lối đi, chỉ giới xây dựng và điều kiện cấp phép.
Anh Nam đặt ra tình huống: nếu lô 100 m² mất một phần phía trước, căn nhà dự định xây có còn phù hợp không? Nếu chưa thể xây trong vài năm, gia đình sẽ ở đâu? Nếu muốn bán lại, ai sẽ chấp nhận cùng rủi ro đó?
Cũng không nên nghe lời quảng cáo “quy hoạch treo lâu rồi, chắc tự hết”. Mốc rà soát 02 năm tại khoản 7 Điều 76 gắn với điều kiện cụ thể của kế hoạch sử dụng đất theo luật, không có nghĩa mọi quy hoạch tự động bị xóa sau hai năm.
4. Tính lại khoản đầu tư trước khi đặt cọc
Sau khi hỏi hồ sơ, anh Nam chưa vội kết luận lô đất tốt hay xấu. Anh lấy giấy tính lại chi phí. Câu hỏi lúc này là mức giá 1,8 tỷ đồng có phù hợp với khả năng sử dụng và số tiền gia đình có thể chờ hay không.
Giả sử anh vay 1 tỷ đồng, lãi suất 9%/năm và dư nợ không đổi để minh họa, tiền lãi khoảng 90 triệu đồng mỗi năm, tương đương 270 triệu đồng trong ba năm. Con số này chưa gồm trả gốc, thuế, phí và những chi phí khác. Đây là phép tính giả định, không phải mức lãi suất thị trường được khẳng định cho mọi khoản vay.
Nếu đất khó bán hoặc không khai thác được, khoản “rẻ hơn 400 triệu” sẽ bớt hấp dẫn. Người mua nên thử cả kịch bản giá đi ngang, thời gian nắm giữ kéo dài và phải bán thấp hơn dự kiến.
Anh Nam cũng bỏ ý nghĩ “mua rồi chờ đền bù chắc có lời”. Tiền bồi thường không mặc nhiên bằng giá mua hoặc giá người bán hứa. Cần xác định điều kiện được bồi thường, loại đất, diện tích hợp pháp và cơ chế áp dụng tại thời điểm giải quyết. Chính sách năm 2026 đã có thay đổi về căn cứ giá đất theo Nghị quyết 254/2025/QH15.
Trước khi đặt cọc, hai vợ chồng thống nhất ghi rõ thông tin thửa đất, tình trạng quy hoạch được cung cấp, thời hạn kiểm tra hồ sơ và cách xử lý tiền cọc nếu thông tin không đúng hoặc không đủ điều kiện chuyển nhượng. Điều khoản cần cụ thể, có tài liệu kèm theo; câu “bên bán cam kết đất đẹp” không giúp giải quyết rủi ro.
Cuối cùng, anh Nam chọn chờ kết quả xác minh. Với anh, một cơ hội phù hợp phải cho phép gia đình hiểu mình đang mua quyền gì, sử dụng được đến đâu và chịu được bao lâu nếu kế hoạch thay đổi. Kiểm tra quy hoạch đất đai trước khi xuống tiền giúp người mua đưa ra quyết định bằng hồ sơ và khả năng tài chính của mình.