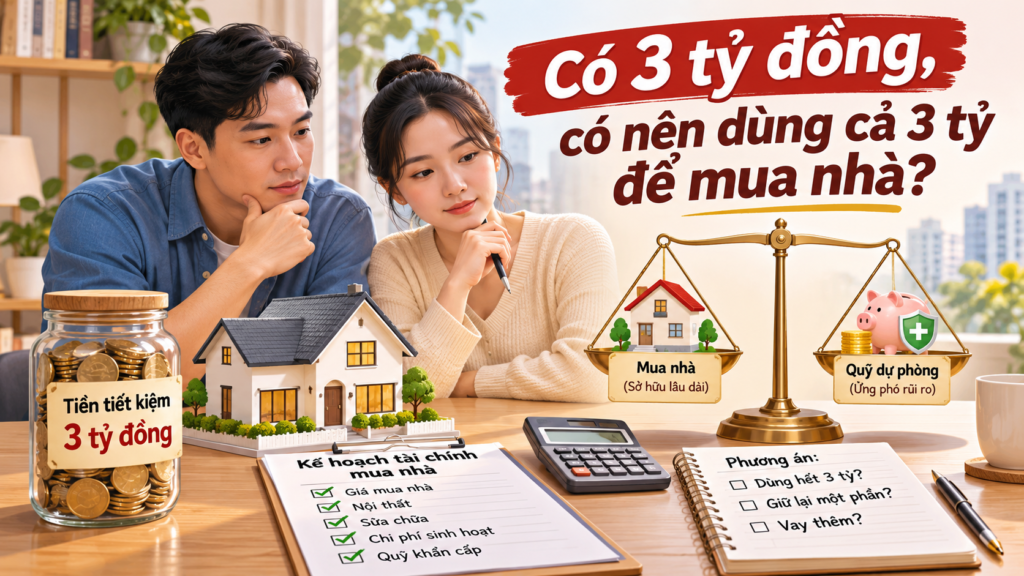
Có 3 tỷ đồng tiền tiết kiệm, nhiều gia đình đứng trước một lựa chọn tưởng như đơn giản: mua ngay căn nhà trị giá 3 tỷ đồng để không phải vay ngân hàng, hay chọn căn nhà rẻ hơn và giữ lại một khoản tiền phòng thân?
Dùng toàn bộ tiền tích lũy để sở hữu nhà có thể mang lại cảm giác yên tâm vì không còn phải trả tiền thuê, cũng không chịu áp lực lãi vay. Nhưng sau khi nhận nhà, cuộc sống vẫn tiếp diễn với hàng loạt khoản chi: nội thất, sửa chữa, sinh hoạt, chăm sóc sức khỏe và những tình huống không thể dự đoán.
Vậy mua nhà có nên dùng hết tiền tiết kiệm không? Câu trả lời không chỉ phụ thuộc vào giá căn nhà, mà còn nằm ở thu nhập, mức chi tiêu và khả năng duy trì cuộc sống sau khi mua.
Bài viết dưới đây phân tích ba phương án tài chính cụ thể, giúp người mua hiểu vì sao có đủ tiền mua nhà chưa chắc đã đồng nghĩa với việc đủ khả năng sở hữu căn nhà đó một cách an toàn.
1. Có 3 tỷ đồng mua nhà: Vì sao nhiều người muốn dùng hết tiền tiết kiệm?
Tâm lý muốn sở hữu nhà mà không mắc nợ khá phổ biến. Đặc biệt với những gia đình đã dành nhiều năm tích lũy, việc mua được căn nhà bằng tiền mặt là một thành quả đáng tự hào.
Tuy nhiên, quyết định sử dụng toàn bộ vốn tự có cần được xem xét từ cả lợi ích trước mắt lẫn rủi ro lâu dài.
1.1. Không vay ngân hàng đồng nghĩa với giảm một áp lực lớn
Giả sử một gia đình có 3 tỷ đồng tiết kiệm và đang cân nhắc căn hộ trị giá đúng 3 tỷ đồng.
Nếu thanh toán toàn bộ bằng tiền sẵn có, gia đình không phải trả lãi vay, không có nghĩa vụ trả nợ hằng tháng và không lo lãi suất thả nổi tăng trong tương lai.
Đây là những lợi ích rõ ràng.
Chẳng hạn, nếu thay vì trả toàn bộ bằng tiền mặt, gia đình vay ngân hàng 500 triệu đồng trong 15 năm với lãi suất giả định 10%/năm, khoản thanh toán theo phương thức trả góp đều hằng tháng vào khoảng 5,37 triệu đồng.
Trong trường hợp lãi suất giữ nguyên suốt thời hạn vay, tổng tiền lãi có thể lên tới khoảng 467 triệu đồng. Đây chỉ là phép tính minh họa, chưa bao gồm các khoản phí và không đại diện cho một gói vay cụ thể.
Không vay tiền giúp gia đình tránh được khoản chi đáng kể này.
Nhưng câu hỏi quan trọng là: Tiết kiệm được tiền lãi có đáng để đánh đổi toàn bộ khả năng dự phòng tài chính hay không?
1.2. Sở hữu nhà không có nghĩa là đã giải quyết xong mọi chi phí
Một căn nhà có giá bán 3 tỷ đồng chưa chắc chỉ cần đúng 3 tỷ đồng để đưa vào sử dụng.
Người mua có thể phát sinh thêm chi phí thuế, lệ phí, công chứng, chuyển nhà, sửa chữa hoặc trang bị nội thất. Mức chi thực tế phụ thuộc vào loại bất động sản, tình trạng bàn giao và thỏa thuận giữa các bên.
Ví dụ, một gia đình mua căn hộ bàn giao cơ bản có thể cần thêm 100–200 triệu đồng để hoàn thiện nội thất và mua sắm thiết bị thiết yếu.
Nếu đã dùng hết tiền tiết kiệm để thanh toán giá nhà, khoản chi này phải được lấy từ thu nhập tương lai, vay mượn hoặc bán những tài sản khác.
Theo Cục Bảo vệ Tài chính Người tiêu dùng Hoa Kỳ (CFPB), người mua nhà nên tính cả chi phí chuyển nhà, nội thất, cải tạo và khoản dự phòng khẩn cấp trước khi xác định số tiền có thể đưa vào giao dịch.
Điều đó cho thấy một nguyên tắc quan trọng: mua được nhà và đủ tiền ổn định cuộc sống trong căn nhà đó là hai bài toán khác nhau.
2. Những rủi ro khi dùng toàn bộ 3 tỷ đồng để mua nhà
Không phải gia đình nào dùng hết tiền tiết kiệm cũng gặp khó khăn. Tuy nhiên, việc không còn tiền mặt khiến khả năng chống chịu trước biến cố tài chính giảm đáng kể.
Có ba nhóm rủi ro cần được tính đến trước khi quyết định.
2.1. Không còn quỹ khẩn cấp khi thu nhập bị gián đoạn
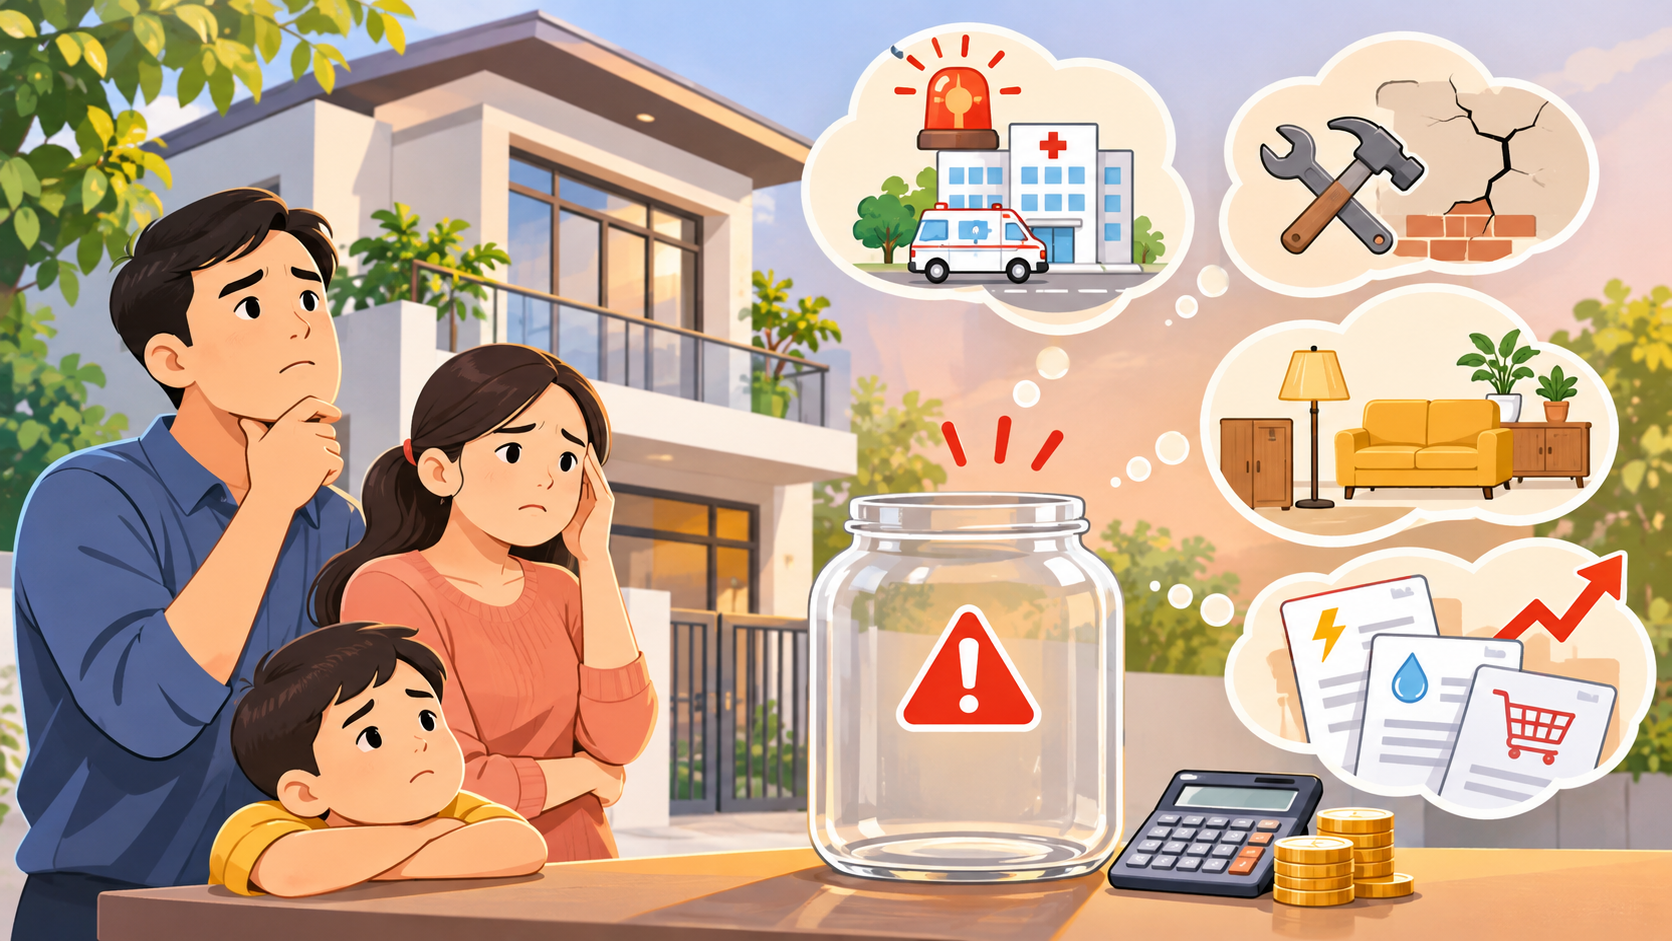
Giả sử một gia đình có hai vợ chồng và một con nhỏ, tổng thu nhập sau thuế đạt 40 triệu đồng mỗi tháng.
Chi phí sinh hoạt thiết yếu khoảng 20 triệu đồng, chưa tính khoản vay mua nhà.
Nếu một người mất việc khiến thu nhập gia đình giảm xuống còn 15 triệu đồng, ngân sách sẽ thiếu 5 triệu đồng mỗi tháng ngay cả khi không có khoản vay.
Khi vẫn còn tiền tiết kiệm, gia đình có thể sử dụng quỹ khẩn cấp để duy trì cuộc sống trong thời gian tìm công việc mới.
Ngược lại, nếu toàn bộ 3 tỷ đồng đã nằm trong căn nhà, việc xử lý khoản thiếu hụt sẽ khó khăn hơn nhiều.
Theo Tổng công ty Bảo hiểm Tiền gửi Liên bang Hoa Kỳ (FDIC), các chuyên gia tài chính thường khuyến nghị duy trì khoản tiết kiệm đủ trang trải ít nhất sáu tháng chi phí sinh hoạt.
Với gia đình chi tiêu thiết yếu 20 triệu đồng mỗi tháng, mức dự phòng sáu tháng tương đương 120 triệu đồng.
Đây không phải quy định bắt buộc tại Việt Nam, nhưng là một nguyên tắc tham khảo hữu ích khi xây dựng ngân sách mua nhà.
2.2. Chi phí nội thất, sửa chữa có thể vượt dự kiến
Một căn hộ mới có thể phát sinh chi phí hoàn thiện bếp, tủ quần áo, điều hòa, thiết bị vệ sinh hoặc rèm cửa.
Nhà đã qua sử dụng lại có những khoản khác như sửa điện nước, chống thấm, thay sàn và xử lý các hạng mục xuống cấp.
Giả sử người mua dự kiến dành 80 triệu đồng làm nội thất nhưng chi phí thực tế tăng lên 140 triệu đồng. Khoản chênh lệch 60 triệu đồng sẽ trở thành vấn đề nếu gia đình không còn nguồn dự phòng.
Theo CFPB, người sở hữu nhà phải chủ động tính toán chi phí bảo trì và sửa chữa, bởi những khoản này không biến mất sau khi hoàn tất giao dịch.
Một căn nhà có giá mua phù hợp nhưng cần sửa chữa quá nhiều vẫn có thể vượt khả năng tài chính của người mua.
2.3. Có tài sản lớn nhưng thiếu tiền mặt để sử dụng
Đây là nghịch lý thường gặp trong tài chính gia đình.
Một người có thể sở hữu căn nhà trị giá 3 tỷ đồng nhưng không có sẵn 50 triệu đồng để giải quyết tình huống khẩn cấp.
Bất động sản có giá trị lớn nhưng tính thanh khoản không giống tiền gửi ngân hàng. Việc bán nhà cần thời gian tìm khách, thương lượng giá, kiểm tra pháp lý và hoàn tất thủ tục.
Ngay cả khi có thể thế chấp nhà để vay tiền, người sở hữu vẫn phải đáp ứng điều kiện tín dụng và chịu chi phí vay vốn.
Vì vậy, không nên đánh đồng giá trị tài sản với số tiền có thể sử dụng ngay.
Đối với gia đình chỉ sở hữu một căn nhà để ở, tính thanh khoản càng quan trọng vì bán nhà để giải quyết khó khăn tài chính có thể đồng nghĩa với việc phải tìm nơi ở khác.
3. Có 3 tỷ đồng nên phân bổ ngân sách mua nhà như thế nào?
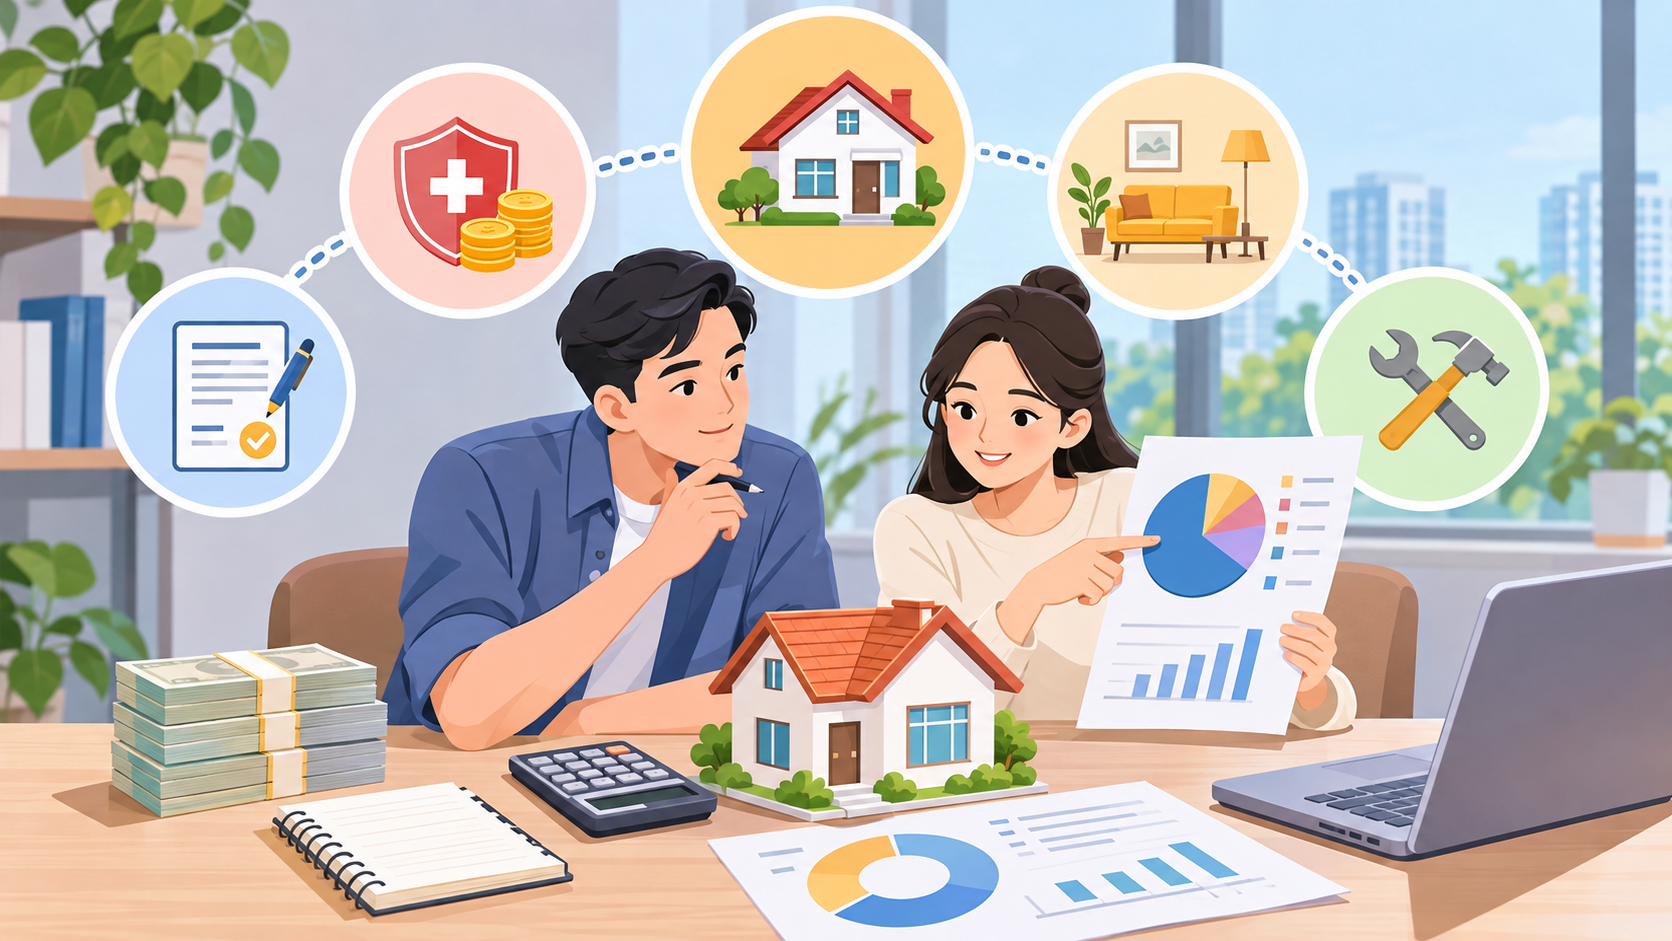
Thay vì bắt đầu bằng câu hỏi có thể mua căn nhà đắt nhất bao nhiêu, người mua nên xác định số tiền cần giữ lại sau giao dịch.
Đây là cách xây dựng quỹ dự phòng mua nhà và bảo vệ vốn tự có trước những khoản chi ngoài kế hoạch.
3.1. Xác định quỹ dự phòng dựa trên chi phí sinh hoạt
Mức dự phòng không nhất thiết giống nhau giữa các gia đình.
Người độc thân có thu nhập ổn định, ít người phụ thuộc có thể cần khoản dự phòng khác với gia đình có con nhỏ, cha mẹ cần hỗ trợ hoặc thu nhập phụ thuộc vào kinh doanh.
Có thể tham khảo cách tính sau:
Quỹ khẩn cấp = Chi phí sinh hoạt thiết yếu mỗi tháng × Số tháng dự phòng.
| Chi phí thiết yếu/tháng | Dự phòng 6 tháng | Dự phòng 12 tháng |
|---|---|---|
| 15 triệu đồng | 90 triệu | 180 triệu |
| 20 triệu đồng | 120 triệu | 240 triệu |
| 25 triệu đồng | 150 triệu | 300 triệu |
| 30 triệu đồng | 180 triệu | 360 triệu |
Bảng trên là phép tính minh họa, không phải mức dự phòng bắt buộc.
Với gia đình có nguồn thu ổn định, dự phòng 3–6 tháng có thể là điểm khởi đầu. Với người kinh doanh, làm việc tự do hoặc có nhiều người phụ thuộc, cân nhắc 6–12 tháng sẽ thận trọng hơn.
Điều quan trọng là khoản tiền này phải dễ tiếp cận, không phụ thuộc vào việc bán nhà hay vay thêm.
3.2. Chia 3 tỷ đồng thành những khoản có mục đích rõ ràng
Giả sử một gia đình có 3 tỷ đồng tiền mặt, chi phí sinh hoạt thiết yếu 20 triệu đồng mỗi tháng và muốn mua căn hộ để ở lâu dài.
Một phương án phân bổ tham khảo như sau:
| Hạng mục | Ngân sách |
|---|---|
| Giá mua căn nhà | 2,60 tỷ đồng |
| Nội thất, sửa chữa | 120 triệu đồng |
| Thuế, phí và chi phí giao dịch dự kiến | 40 triệu đồng |
| Quỹ khẩn cấp 9 tháng | 180 triệu đồng |
| Dự phòng phát sinh khác | 60 triệu đồng |
| Tổng cộng | 3 tỷ đồng |
Trong phương án này, gia đình vẫn sở hữu nhà mà không cần vay ngân hàng, đồng thời giữ được 240 triệu đồng cho dự phòng khẩn cấp và phát sinh khác.
Khoản 40 triệu đồng dành cho giao dịch chỉ là giả định ngân sách. Chi phí thực tế cần được tính lại theo loại nhà, nghĩa vụ thuế, lệ phí và thỏa thuận mua bán.
Nếu căn nhà đã có đầy đủ nội thất, ngân sách hoàn thiện có thể giảm. Ngược lại, nếu nhà cần sửa chữa lớn, người mua phải điều chỉnh giá mua tối đa xuống thấp hơn.
Bài toán không nằm ở việc nhất thiết phải mua nhà 2,6 tỷ đồng, mà là xác định giá mua sau khi đã dành đủ tiền cho những nhu cầu không thể bỏ qua.
4. So sánh ba phương án: Mua nhà 3 tỷ, 2,6 tỷ hay vay thêm?
Để nhìn rõ sự khác biệt, hãy đặt ba lựa chọn vào cùng một tình huống.
Gia đình có 3 tỷ đồng tiết kiệm, thu nhập sau thuế 40 triệu đồng mỗi tháng và chi phí sinh hoạt thiết yếu 20 triệu đồng.
Các con số dưới đây chỉ dùng để phân tích khả năng tài chính, không phải báo giá thị trường.
4.1. Ba phương án dẫn đến ba mức độ an toàn khác nhau
Phương án A: Dùng toàn bộ 3 tỷ đồng mua nhà.
Gia đình không có nợ vay, nhưng cũng không còn tiền để trang trải nội thất, chi phí giao dịch và dự phòng.
Phương án B: Mua nhà 2,6 tỷ đồng và giữ lại 400 triệu đồng.
Gia đình không phải vay, có thể bố trí tiền nội thất, giao dịch và duy trì quỹ khẩn cấp.
Phương án C: Mua nhà 3,5 tỷ đồng, dùng 2,6 tỷ đồng vốn tự có và vay 900 triệu đồng.
Gia đình vẫn giữ lại 400 triệu đồng trước các khoản chi sau mua nhà, nhưng phải trả nợ ngân hàng hằng tháng.
Giả sử khoản vay 900 triệu đồng kéo dài 20 năm, lãi suất cố định giả định 10%/năm và trả góp đều, số tiền thanh toán khoảng 8,69 triệu đồng mỗi tháng.
Nếu lãi suất giữ nguyên trong toàn bộ 20 năm, tổng lãi khoảng 1,18 tỷ đồng. Thực tế, nhiều hợp đồng vay có lãi suất thay đổi và phương thức trả nợ khác nhau nên kết quả có thể chênh lệch đáng kể.
| Tiêu chí | A: Nhà 3 tỷ | B: Nhà 2,6 tỷ | C: Nhà 3,5 tỷ |
|---|---|---|---|
| Tiền tự có dùng mua nhà | 3 tỷ | 2,6 tỷ | 2,6 tỷ |
| Vay ngân hàng | Không | Không | 900 triệu |
| Tiền còn trước chi phí khác | 0 | 400 triệu | 400 triệu |
| Trả nợ hằng tháng | 0 | 0 | Khoảng 8,69 triệu |
| Rủi ro chính | Cạn tiền mặt | Nhà có thể ít phù hợp hơn | Áp lực nợ và lãi suất |
Nếu chỉ xét khả năng duy trì tiền mặt và tránh nợ vay, phương án B có ưu thế rõ ràng trong ví dụ này.
Tuy nhiên, phương án B chỉ thực sự hợp lý khi căn nhà 2,6 tỷ đồng đáp ứng được nhu cầu sinh hoạt, có pháp lý phù hợp và không phát sinh chi phí sửa chữa quá lớn.
4.2. Vay thêm để giữ tiền tiết kiệm có phải lựa chọn tốt?
Không phải lúc nào vay thêm cũng sai.
Nếu một căn nhà có vị trí thuận tiện, phù hợp nhu cầu lâu dài và giúp giảm đáng kể chi phí đi lại, khoản vay vừa phải có thể mang lại giá trị thực tế.
Nhưng vay tiền chỉ để giữ lại một khoản tiết kiệm lớn chưa chắc hiệu quả.
Chẳng hạn, nếu vay 900 triệu đồng với lãi suất 10%/năm trong khi khoản tiền giữ lại chỉ sinh lời giả định 5%/năm, chi phí vốn vay cao hơn lợi suất tiết kiệm. Hai tỷ lệ này còn có thể thay đổi theo thời gian.
Với khoản trả nợ 8,69 triệu đồng mỗi tháng, gia đình trong ví dụ phải dành khoảng 21,7% thu nhập 40 triệu đồng để trả ngân hàng.
Nếu thu nhập giảm xuống còn 25 triệu đồng, tỷ lệ trả nợ sẽ tăng lên gần 34,8%, chưa tính những khoản nợ khác.
Vì vậy, trước khi vay, người mua nên thử tính dòng tiền ở cả tình huống thu nhập giảm hoặc lãi suất tăng.
Một căn nhà rộng hơn không nên trở thành nguyên nhân khiến gia đình mất khả năng chủ động trong chi tiêu.
5. Khi nào có thể dùng gần hết tiền tiết kiệm để mua nhà?
Không nên biến nguyên tắc giữ tiền dự phòng thành một quy định cứng nhắc cho tất cả mọi người.
Có những trường hợp sử dụng phần lớn vốn tự có để mua nhà vẫn có thể hợp lý.
5.1. Thu nhập ổn định và có nguồn dự phòng độc lập
Một gia đình có hai nguồn thu ổn định, không có người phụ thuộc và vẫn sở hữu tài sản thanh khoản khác có thể chấp nhận dùng tỷ lệ tiền tiết kiệm cao hơn.
Ví dụ, ngoài 3 tỷ đồng dành mua nhà, gia đình còn 300 triệu đồng tiền gửi riêng. Khi đó, việc dùng toàn bộ khoản 3 tỷ đồng không đồng nghĩa với việc không còn quỹ khẩn cấp.
Tương tự, nếu căn nhà đã có sẵn nội thất, các khoản chi sau giao dịch được tính đủ và thu nhập hằng tháng có dư địa lớn, rủi ro tài chính có thể thấp hơn.
Tuy nhiên, tiền thưởng chưa chắc nhận được, khoản cho vay chưa thu hồi hoặc lợi nhuận kinh doanh dự kiến không nên được tính như tiền dự phòng chắc chắn.
5.2. Giá nhà phù hợp nhưng vẫn phải tính đến kế hoạch tương lai
Một người độc thân có thể thấy căn hộ hiện tại đáp ứng đầy đủ nhu cầu. Nhưng vài năm sau, gia đình có thêm thành viên, chi phí chăm sóc con cái hoặc hỗ trợ cha mẹ có thể tăng lên.
Nếu việc mua nhà khiến toàn bộ tiền tích lũy biến mất, các kế hoạch đó dễ bị ảnh hưởng.
Ngược lại, người mua cũng không nên giữ tiền mặt quá nhiều đến mức phải sống trong căn nhà không đáp ứng nhu cầu cơ bản.
Vấn đề là cân bằng giữa chất lượng chỗ ở và khả năng tài chính.
Một căn nhà phù hợp không nhất thiết là căn nhà đắt nhất có thể mua, mà là căn nhà đáp ứng nhu cầu sử dụng mà không làm gia đình rơi vào tình trạng căng thẳng tài chính kéo dài.
6. Giải pháp trước khi quyết định dùng 3 tỷ đồng mua nhà
Để tránh quyết định dựa trên cảm xúc, người mua nên kiểm tra khả năng tài chính theo một quy trình đơn giản.
Bước 1: Xác định số tiền thực sự có thể sử dụng.
Cộng toàn bộ tiền mặt, tiền gửi và tài sản có thể chuyển đổi thành tiền trong thời gian phù hợp. Không tính những khoản thu chưa chắc chắn.
Bước 2: Tính chi phí sinh hoạt thiết yếu.
Ghi lại các khoản chi trong ít nhất vài tháng gần nhất, bao gồm ăn uống, điện nước, học phí, chăm sóc sức khỏe, đi lại và hỗ trợ gia đình.
Bước 3: Trích quỹ khẩn cấp trước khi chọn nhà.
Tính khoản dự phòng tối thiểu theo mức chi tiêu và độ ổn định thu nhập. Ưu tiên để quỹ này trong tài khoản dễ sử dụng.
Bước 4: Dự toán toàn bộ chi phí sau khi mua.
Ngoài giá bán, cần tính nội thất, sửa chữa, chuyển nhà, phí giao dịch và các khoản chi định kỳ liên quan đến việc sở hữu nhà.
Bước 5: Xác định ngân sách mua nhà tối đa.
Có thể sử dụng công thức:
Ngân sách mua nhà = Tổng tiền sẵn có − Quỹ khẩn cấp − Chi phí giao dịch − Nội thất, sửa chữa − Dự phòng phát sinh.
Với 3 tỷ đồng tiết kiệm, nếu tổng các khoản cần giữ lại là 400 triệu đồng, ngân sách mua nhà bằng tiền mặt nên được giới hạn quanh 2,6 tỷ đồng.
Bước 6: Kiểm tra phương án vay nếu muốn mua căn nhà đắt hơn.
Tính khoản trả nợ hằng tháng, lãi suất sau ưu đãi, phí trả nợ trước hạn và khả năng chịu đựng khi thu nhập giảm.
Người mua cũng nên kiểm tra pháp lý, tình trạng thực tế và các nghĩa vụ tài chính liên quan đến bất động sản trước khi đặt cọc.
Một quyết định mua nhà an toàn phải đồng thời đáp ứng cả ba điều kiện: căn nhà phù hợp, hồ sơ pháp lý đủ tin cậy và ngân sách gia đình có khả năng duy trì sau giao dịch.
Kết luận: Có 3 tỷ đồng không nhất thiết phải mua căn nhà đúng 3 tỷ đồng
Mua nhà có nên dùng hết tiền tiết kiệm không? Với phần lớn gia đình chỉ có một nguồn tích lũy chính, việc dùng sạch tiền để mua nhà là lựa chọn cần hết sức thận trọng.
Không vay ngân hàng giúp giảm áp lực trả nợ, nhưng không có tiền dự phòng lại tạo ra một dạng rủi ro khác. Chỉ một biến cố thu nhập, khoản sửa chữa lớn hoặc chi phí gia đình bất ngờ cũng có thể khiến người sở hữu nhà phải vay mượn.
Trong ví dụ có 3 tỷ đồng, phương án mua nhà khoảng 2,6 tỷ đồng và giữ lại 400 triệu đồng cho các chi phí khác là một hướng cân nhắc. Tuy nhiên, con số phù hợp phải được điều chỉnh theo nhu cầu nhà ở, chi phí thực tế và điều kiện tài chính từng gia đình.
Mục tiêu cuối cùng không phải mua được căn nhà đắt nhất, mà là sở hữu một nơi ở ổn định và vẫn duy trì được cuộc sống an toàn sau khi nhận nhà.
Trước khi xuống tiền, hãy thử tự hỏi: Nếu ngày mai thu nhập gia đình giảm một nửa, khoản tiền còn lại có đủ giúp mọi người tiếp tục sinh hoạt mà không phải bán nhà hay vay nợ khẩn cấp không?
Câu trả lời có thể quan trọng hơn cả việc căn nhà đang định mua có giá 2,6 tỷ hay 3 tỷ đồng.
Nguồn tham khảo
- Consumer Financial Protection Bureau (CFPB) – Figure out how much you want to spend: https://www.consumerfinance.gov/owning-a-home/prepare/figure-out-how-much-you-want-to-spend/
- CFPB – Determine your down payment: https://www.consumerfinance.gov/owning-a-home/prepare/determine-your-down-payment/
- Federal Deposit Insurance Corporation (FDIC) – Saving for the Unexpected and Your Future: https://www.fdic.gov/consumer-resource-center/2025-01/saving-unexpected-and-your-future
- CFPB – An essential guide to building an emergency fund: https://www.consumerfinance.gov/an-essential-guide-to-building-an-emergency-fund/
- CFPB – What are some of the financial considerations of buying a home?: https://www.consumerfinance.gov/ask-cfpb/what-are-some-of-the-financial-considerations-of-buying-a-home-en-119/
Lưu ý: Các mức giá, thu nhập, lãi suất và ngân sách trong bài là tình huống giả định phục vụ phân tích. Khuyến nghị quỹ dự phòng từ các cơ quan Hoa Kỳ được sử dụng như nguyên tắc quản lý tài chính tham khảo, không phải quy định pháp luật hoặc số liệu thống kê riêng của Việt Nam.