Mua chung cư hay nhà đất là quyết định khiến nhiều gia đình cân nhắc trong thời gian dài. Cùng một ngân sách, người mua có thể lựa chọn căn hộ hiện đại với nhiều tiện ích hoặc một căn nhà riêng có diện tích đất nhỏ hơn, nằm xa trung tâm hay trong ngõ.
Không ít người cho rằng nhà đất luôn có giá trị tốt hơn vì gắn liền với quyền sử dụng đất. Ngược lại, nhiều gia đình trẻ ưu tiên chung cư bởi môi trường sống thuận tiện, an ninh và ít phải lo việc bảo dưỡng công trình.
Tuy nhiên, lựa chọn nơi an cư không đơn thuần là so sánh giá bán hay khả năng tăng giá. Một căn nhà phù hợp cần đáp ứng đồng thời nhu cầu sinh hoạt, khả năng tài chính, vị trí làm việc và kế hoạch phát triển gia đình.
Đặc biệt, khi giá bất động sản tại các đô thị lớn vẫn ở mức cao, việc chọn căn hộ hay nhà đất càng cần được đánh giá thận trọng.
Vậy nên mua chung cư hay nhà đất để ở? Bài viết dưới đây phân tích những khác biệt quan trọng, đồng thời đưa ra gợi ý theo từng nhóm gia đình, giúp người mua xác định lựa chọn phù hợp với nhu cầu dài hạn.
1. Mua chung cư hay nhà đất: Vì sao ngày càng khó lựa chọn?
Thị trường nhà ở đang thay đổi theo hướng phân hóa về giá, vị trí và chất lượng sản phẩm. Điều này khiến những quan niệm truyền thống về chung cư và nhà đất không còn đúng trong mọi trường hợp.
Giá nhà tăng khiến người mua phải đánh đổi nhiều yếu tố
Theo báo cáo thị trường bất động sản quý II/2026 được Bộ Xây dựng công bố, cả nước ghi nhận khoảng 100.005 giao dịch bất động sản thành công, tương đương 71,5% quý trước.
Riêng phân khúc căn hộ chung cư và nhà ở riêng lẻ có 26.567 giao dịch, bằng 86,1% so với quý I/2026.
Số liệu phản ánh thanh khoản suy giảm khi mặt bằng giá và khả năng tài chính của người mua còn khoảng cách đáng kể.
Đến quý III/2026, theo số liệu CBRE được Báo Pháp luật Việt Nam đăng tải, giá chào bán sơ cấp căn hộ bình quân tại thị trường Hà Nội, bao gồm khu vực khảo sát mở rộng sang Văn Giang, đạt khoảng 86 triệu đồng/m², chưa bao gồm thuế giá trị gia tăng và phí bảo trì.
Như vậy, một căn hộ 70 m² tính theo mức giá bình quân này có giá khoảng 6,02 tỷ đồng, chưa kể những khoản phát sinh. Đây chỉ là phép tính minh họa, không đại diện cho mọi dự án.
Với cùng ngân sách, người mua có thể tìm nhà riêng tại khu vực xa trung tâm hơn. Tuy nhiên, sự đánh đổi thường nằm ở diện tích, khả năng tiếp cận đường lớn, tiện ích và thời gian di chuyển.
Thực tế cho thấy câu hỏi quan trọng không còn là loại hình nào rẻ hơn, mà là gia đình nhận được những giá trị gì từ số tiền bỏ ra.
Nhu cầu sống thay đổi theo từng giai đoạn gia đình
Một cặp vợ chồng mới cưới có thể ưu tiên căn hộ gần nơi làm việc, dễ dọn dẹp và có hệ thống an ninh.
Khi có thêm con, gia đình bắt đầu quan tâm đến phòng ngủ, trường học, không gian vui chơi và khu vực sinh hoạt chung.
Nếu sống cùng cha mẹ lớn tuổi, thang máy, khoảng cách tới bệnh viện hoặc khả năng di chuyển giữa các tầng lại trở thành yếu tố đáng cân nhắc.
Sau 10–15 năm, nhu cầu tiếp tục thay đổi. Con cái lớn lên cần không gian riêng, trong khi cha mẹ có thể muốn một nơi ở yên tĩnh hơn.
Vì vậy, khi cân nhắc nên chọn căn hộ hay nhà đất để ở lâu dài, người mua cần nhìn xa hơn nhu cầu hiện tại và dự đoán những thay đổi có thể xảy ra trong tương lai.
2. Năm khác biệt quan trọng giữa chung cư và nhà đất
Để đánh giá khách quan, cần đặt hai loại hình lên cùng một hệ tiêu chí thay vì chỉ so sánh diện tích và giá bán.
Không gian sống, tiện ích và quyền riêng tư
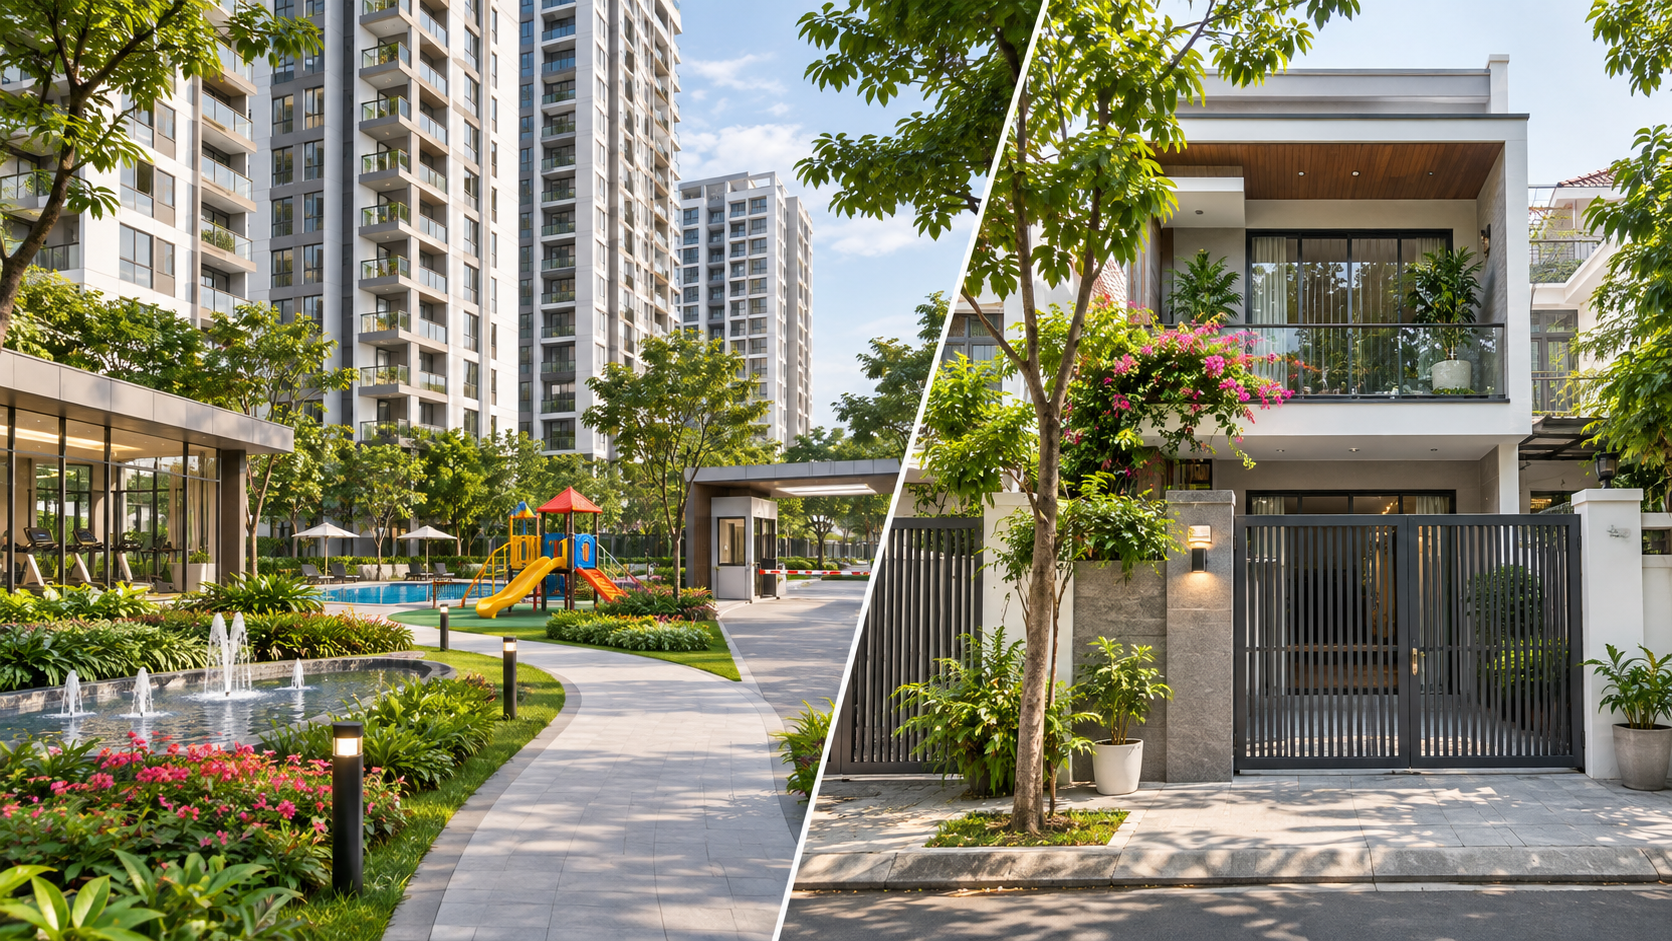
Chung cư thường có lợi thế về hệ thống tiện ích được tổ chức tập trung.
Tùy dự án, cư dân có thể sử dụng sân chơi trẻ em, công viên, khu thể thao, bể bơi, siêu thị và hệ thống kiểm soát ra vào.
Đặc biệt, những dự án được quy hoạch đồng bộ có thể giúp gia đình tiết kiệm đáng kể thời gian đưa đón con hoặc thực hiện các hoạt động sinh hoạt hằng ngày.
Ngược lại, nhà đất thường mang lại khả năng chủ động lớn hơn về không gian sử dụng. Chủ nhà có thể bố trí sân, phòng làm việc, khu vực để xe hoặc điều chỉnh công năng theo nhu cầu.
Quyền riêng tư cũng là điểm khác biệt đáng chú ý.
Ở chung cư, gia đình phải sử dụng chung hành lang, thang máy và một số tiện ích. Tiếng ồn từ căn hộ bên cạnh hoặc tầng trên có thể ảnh hưởng đến sinh hoạt nếu chất lượng cách âm không tốt.
Nhà riêng thường hạn chế việc chia sẻ không gian với nhiều hộ gia đình. Tuy nhiên, nhà phố sát vách, trong ngõ đông dân vẫn có thể gặp vấn đề tiếng ồn, thiếu ánh sáng và hạn chế thông gió.
Bởi vậy, không thể mặc định nhà đất luôn riêng tư hơn hoặc chung cư luôn có môi trường sống tốt hơn.
Quyền sử dụng đất và khả năng cải tạo nhà ở
Đây là khác biệt có ảnh hưởng lớn đến quyết định mua nhà dài hạn.
Đối với nhà ở riêng lẻ trên đất ở hợp pháp, người mua có quyền sử dụng đất theo nội dung được công nhận, đồng thời sở hữu tài sản gắn liền với đất theo quy định.
Điều 171 Luật Đất đai 2024 xác định đất ở thuộc nhóm đất sử dụng ổn định lâu dài.
Điều này không đồng nghĩa người sử dụng đất được tự do xây dựng hoặc thay đổi mục đích sử dụng mà không cần tuân thủ pháp luật. Việc cải tạo, xây mới vẫn chịu sự điều chỉnh của quy hoạch, giấy phép xây dựng và những quy định liên quan.
Đối với chung cư, người mua sở hữu phần diện tích căn hộ và có quyền đối với phần sở hữu chung theo quy định. Quyền sử dụng đất tại dự án được xác định theo chế độ pháp lý của khu đất và loại hình công trình.
Một vấn đề thường gây nhầm lẫn là thời hạn sử dụng chung cư.
Luật Nhà ở 2023 không ấn định một thời hạn sở hữu chung cư phổ biến là 50 năm. Theo Điều 58, thời hạn sử dụng công trình được xác định dựa trên hồ sơ thiết kế và chất lượng thực tế qua kiểm định.
Khi công trình không còn bảo đảm an toàn hoặc thuộc trường hợp phải phá dỡ, quyền lợi của chủ sở hữu được giải quyết theo những quy định về cải tạo, xây dựng lại chung cư.
Vì vậy, không nên đồng nhất tuổi thọ công trình với thời hạn sở hữu căn hộ.
Một lợi thế của nhà đất là khả năng chủ động cải tạo và xây dựng lại khi đủ điều kiện. Trong khi đó, việc thay đổi kết cấu, mặt ngoài hoặc phần sở hữu chung của chung cư thường bị hạn chế.
An ninh, bảo trì và khả năng tiếp cận dịch vụ
Ở chung cư được vận hành tốt, hệ thống camera, bảo vệ, kiểm soát người ra vào và phòng cháy chữa cháy được quản lý tập trung.
Đây là lợi thế đáng kể với gia đình có trẻ nhỏ hoặc thường xuyên đi công tác.
Tuy nhiên, mức độ an toàn thực tế phụ thuộc vào thiết kế, vận hành và ý thức của cư dân. Sống trong chung cư không có nghĩa mọi rủi ro an ninh đều được loại bỏ.
Nhà riêng cho phép chủ sở hữu chủ động lắp đặt thiết bị an ninh, lựa chọn hệ thống báo cháy hoặc tổ chức bảo vệ tài sản.
Đổi lại, gia đình phải trực tiếp chịu trách nhiệm quản lý, bảo dưỡng và xử lý những sự cố phát sinh.
Về tiếp cận dịch vụ, chung cư tại khu đô thị đồng bộ có thể thuận tiện hơn nhà riêng trong ngõ sâu. Nhưng một căn nhà phố nằm gần trường học, bệnh viện và chợ truyền thống cũng có thể đáp ứng rất tốt nhu cầu sinh hoạt.
Yếu tố quyết định vẫn là vị trí cụ thể chứ không chỉ là loại hình bất động sản.
3. So sánh chi phí mua và sử dụng trong dài hạn
Nhiều gia đình tập trung vào giá bán ban đầu mà chưa tính đầy đủ chi phí sở hữu sau 10 hoặc 20 năm.
Trong thực tế, tổng chi phí mới phản ánh tương đối chính xác gánh nặng tài chính của từng lựa chọn.
Chi phí ban đầu: Không chỉ có giá mua
Khi mua chung cư, người mua thường phải dự trù giá căn hộ, thuế và lệ phí có liên quan, chi phí hoàn thiện nội thất, khoản bảo trì theo quy định và những chi phí phát sinh khác.
Theo Điều 152 Luật Nhà ở 2023, đối với căn hộ thuộc trường hợp phải nộp kinh phí bảo trì 2%, khoản này được tính riêng với tiền bán căn hộ.
Ví dụ, nếu giá trị căn hộ dùng làm căn cứ tính kinh phí bảo trì là 3 tỷ đồng, khoản bảo trì 2% tương ứng 60 triệu đồng.
Với nhà đất, ngoài giá chuyển nhượng, người mua cần tính chi phí thuế, lệ phí theo nghĩa vụ các bên, sửa chữa nhà, kiểm tra kết cấu và hoàn thiện nội thất.
Một căn nhà cũ có giá mua thấp nhưng cần cải tạo toàn diện có thể khiến tổng chi phí vượt ngân sách dự kiến.
Người mua còn cần chú ý đến chi phí vay vốn. Dù lựa chọn loại hình nào, khoản vay lớn cũng có thể tạo áp lực đáng kể khi lãi suất thay đổi.
Do đó, cần so sánh trên cơ sở tổng số tiền phải bỏ ra để có thể chuyển vào ở, thay vì chỉ nhìn vào giá được quảng cáo.
Chi phí duy trì trong 10–20 năm
Đối với chung cư, phí quản lý là khoản chi thường xuyên.
Theo Thông tư 05/2024/TT-BXD, kinh phí quản lý vận hành được tính dựa trên đơn giá dịch vụ và diện tích sử dụng căn hộ.
Giả sử một căn hộ rộng 80 m² có phí quản lý 12.000 đồng/m²/tháng, gia đình phải trả:
80 × 12.000 = 960.000 đồng/tháng.
Trong 10 năm, tổng khoản phí này là 115,2 triệu đồng nếu mức thu không thay đổi.
Ngoài ra còn có tiền gửi xe, điện nước, internet, sửa chữa phần sở hữu riêng và những dịch vụ sử dụng thêm.
Nhà đất thường không phát sinh phí quản lý tòa nhà cố định. Tuy nhiên, chủ sở hữu phải tự chi trả các khoản bảo trì mái, chống thấm, sơn sửa, hệ thống điện nước và thiết bị an ninh.
Ví dụ, một gia đình dự phòng bình quân 15 triệu đồng mỗi năm để sửa chữa nhà thì sau 10 năm khoản dự phòng đạt 150 triệu đồng.
Đây là giả định ngân sách, không phải mức chi phí bình quân thị trường. Chi phí thực tế phụ thuộc tuổi công trình, chất lượng xây dựng và điều kiện sử dụng.
Bảng so sánh dưới đây giúp người mua hình dung rõ hơn.
| Tiêu chí | Chung cư | Nhà đất |
|---|---|---|
| Giá mua | Phụ thuộc vị trí, diện tích, dự án | Phụ thuộc vị trí, diện tích đất, công trình |
| Kinh phí bảo trì ban đầu | Có thể phải đóng 2% theo luật | Không có khoản tương đương áp dụng chung |
| Phí quản lý | Thường thu định kỳ | Thường không có phí quản lý tòa nhà |
| Chi phí sửa chữa | Phần căn hộ thuộc sở hữu riêng | Chủ động chịu chi phí toàn bộ nhà |
| Tiện ích chung | Có thể được quản lý tập trung | Phụ thuộc khu vực hoặc tự đầu tư |
| Khả năng cải tạo | Bị giới hạn bởi quy định tòa nhà | Linh hoạt hơn nếu đáp ứng pháp luật |
| Quyền riêng tư | Phụ thuộc thiết kế và cư dân | Thường chủ động hơn |
| Khả năng mở rộng | Khó tăng diện tích căn hộ | Có thể cải tạo, xây thêm nếu được phép |
Nhìn chung, chung cư giúp gia đình dự đoán tương đối rõ một số khoản vận hành thường xuyên. Nhà đất có thể linh hoạt hơn nhưng chi phí sửa chữa lớn thường xuất hiện không đều.
4. Chung cư hay nhà đất có lợi hơn về giá trị tài sản?
Đối với nhiều gia đình Việt Nam, căn nhà không chỉ phục vụ nhu cầu sinh sống mà còn là tài sản tích lũy lâu dài.
Tuy nhiên, giá trị sử dụng và giá trị đầu tư không phải lúc nào cũng biến động cùng chiều.
Khả năng tăng giá và thanh khoản của từng loại hình
Nhà đất có lợi thế khi gắn với quyền sử dụng đất, đặc biệt tại khu vực có hạ tầng phát triển, mật độ dân cư ổn định và quỹ đất hạn chế.
Tuy nhiên, điều đó không bảo đảm mọi căn nhà đều tăng giá.
Một căn nhà nằm trong ngõ quá nhỏ, có vấn đề quy hoạch hoặc hiện trạng xây dựng không phù hợp có thể gặp khó khăn khi chuyển nhượng.
Chung cư lại có thể thuận lợi về khả năng tiếp cận người mua nếu nằm gần trung tâm việc làm, trường học, giao thông công cộng và có chất lượng quản lý tốt.
Tuy nhiên, căn hộ cũng chịu tác động của tuổi công trình, chất lượng bảo trì, nguồn cung cạnh tranh và sự thay đổi nhu cầu thị trường.
Theo CBRE, được Báo Pháp luật Việt Nam dẫn lại, nguồn cung căn hộ mở bán mới tại Hà Nội trong quý III/2026 đạt khoảng 6.187 căn, giảm 40% so với cùng kỳ. Giá chào bán sơ cấp bình quân giảm khoảng 9% so với quý trước.
Dữ liệu này cho thấy giá căn hộ không phải lúc nào cũng tăng liên tục. Đồng thời, mức bình quân giảm còn có thể phản ánh sự thay đổi cơ cấu sản phẩm mở bán, chứ không nhất thiết mọi dự án đều giảm giá.
Vì vậy, người mua nên đánh giá triển vọng từng bất động sản thay vì dựa hoàn toàn vào nhận định chung về một phân khúc.
Giá trị sử dụng thực tế có thể quan trọng hơn mức tăng giá
Giả sử một gia đình có 4 tỷ đồng và đang cân nhắc hai phương án.
Phương án thứ nhất là mua căn hộ có vị trí thuận tiện, cách nơi làm việc khoảng 20 phút, gần trường học và được trang bị những tiện ích cơ bản.
Phương án thứ hai là mua nhà riêng ở xa hơn, có diện tích sử dụng lớn nhưng thời gian đi làm lên tới 60 phút.
Nếu mỗi ngày làm việc phải di chuyển thêm 80 phút cả hai chiều, sau 250 ngày làm việc, tổng thời gian tăng thêm khoảng 333 giờ mỗi năm.
Trong 10 năm, con số này tương đương hơn 3.300 giờ, chưa kể việc đưa đón con và những chuyến đi khác.
Đó là một dạng chi phí cơ hội thường bị bỏ qua khi so sánh nhà ở.
Mặt khác, nếu gia đình có nhiều thành viên cùng sinh sống, căn nhà riêng rộng rãi có thể mang lại giá trị đáng kể thông qua không gian riêng, khả năng bố trí phòng và sự chủ động trong sinh hoạt.
Bởi vậy, một tài sản có tiềm năng tăng giá cao chưa chắc là nơi ở phù hợp nhất.
Người mua cần xác định mục tiêu ưu tiên: nâng cao chất lượng sống, bảo toàn tài sản hay kết hợp cả hai.
5. Sáu nhóm gia đình nên lựa chọn chung cư hay nhà đất?
Không có phương án tối ưu cho tất cả mọi người. Cấu trúc gia đình, độ tuổi, nghề nghiệp và khả năng tài chính quyết định phần lớn mức độ phù hợp của từng loại nhà.
Gia đình trẻ, vợ chồng mới cưới và người có con nhỏ
Với vợ chồng mới cưới, căn hộ thường là lựa chọn đáng cân nhắc nếu dự án nằm gần nơi làm việc, có an ninh và tổng chi phí phù hợp.
Gia đình ít người không nhất thiết cần không gian quá lớn. Một căn hộ bố trí hợp lý có thể đáp ứng tốt nhu cầu trong những năm đầu.
Khi có con nhỏ, chung cư có sân chơi, khu sinh hoạt cộng đồng và không gian đi bộ an toàn cũng mang lại lợi thế nhất định.
Tuy nhiên, không phải gia đình trẻ nào cũng nên mua chung cư.
Nếu hai vợ chồng làm việc tại khu vực ngoại thành, có điều kiện mua nhà riêng gần nơi làm việc với pháp lý rõ ràng, lựa chọn nhà đất có thể phù hợp hơn.
Đối với gia đình có hai con đang lớn, yếu tố quan trọng là số phòng ngủ, khả năng lưu trữ và không gian học tập. Căn hộ ba phòng ngủ hoặc nhà riêng có công năng tốt đều có thể đáp ứng.
Thay vì quyết định theo loại hình, hãy kiểm tra liệu ngôi nhà còn phù hợp khi các con bước vào tuổi thiếu niên hay không.
Gia đình nhiều thế hệ, người lớn tuổi và người làm việc tại nhà
Gia đình ba thế hệ thường cần nhiều phòng ngủ, không gian sinh hoạt chung và mức độ riêng tư cao.
Nhà riêng có nhiều tầng, nếu được bố trí hợp lý, có thể tạo điều kiện để các thế hệ duy trì sinh hoạt độc lập.
Tuy nhiên, cầu thang lại là bất lợi với người cao tuổi có khả năng vận động hạn chế.
Một căn hộ rộng, có thang máy, bệnh viện gần nhà và hệ thống an ninh tốt đôi khi phù hợp hơn nhà riêng nhiều tầng.
Với người làm việc tại nhà, kinh doanh trực tuyến hoặc cần phòng làm việc độc lập, nhà đất có thể tạo điều kiện bố trí công năng linh hoạt.
Dù vậy, không phải căn nhà ở nào cũng được phép sử dụng cho mọi hoạt động kinh doanh. Người mua cần kiểm tra quy định liên quan đến mục đích sử dụng, an toàn và hoạt động kinh doanh dự kiến.
Riêng gia đình ưu tiên cuộc sống yên tĩnh, sở thích trồng cây, nuôi thú cưng hoặc tổ chức các hoạt động riêng, nhà đất có sân vườn có thể mang lại trải nghiệm phù hợp hơn.
Nhưng nếu công việc bận rộn và ít thời gian chăm sóc nhà, một căn hộ được vận hành chuyên nghiệp cũng có thể đem lại sự thoải mái tương đương.
6. Những sai lầm thường gặp khi lựa chọn nhà ở
Nhiều quyết định mua nhà không phù hợp bắt nguồn từ việc đánh giá thiếu dữ liệu hoặc quá coi trọng một yếu tố.
Chỉ so sánh diện tích và giá bán
Một căn nhà 100 m² diện tích sàn không nhất thiết mang lại trải nghiệm rộng rãi hơn căn hộ 80 m².
Nhà nhiều tầng có cầu thang chiếm diện tích, phòng nhỏ hoặc bố trí thiếu hợp lý có thể làm giảm không gian sử dụng thực tế.
Ngược lại, căn hộ có thiết kế tối ưu, nhiều ánh sáng và ít diện tích giao thông nội bộ có thể tạo cảm giác rộng rãi hơn.
Khi khảo sát, gia đình nên kiểm tra diện tích sử dụng thực tế, số phòng, khả năng thông gió, ánh sáng và vị trí để đồ.
Ngoài ra, giá mua thấp không đồng nghĩa chi phí sở hữu thấp.
Một căn nhà cần sửa chữa lớn hoặc căn hộ có phí vận hành cao có thể khiến ngân sách dài hạn vượt xa dự kiến.
Do đó, lựa chọn hợp lý phải được đánh giá theo tổng chi phí và giá trị sử dụng chứ không chỉ giá trên mỗi mét vuông.
Bỏ qua pháp lý, quy hoạch và chất lượng công trình
Đây là sai lầm có thể gây hậu quả lớn hơn nhiều so với việc chọn nhầm diện tích hay vị trí.
Đối với nhà đất, người mua cần kiểm tra Giấy chứng nhận, thông tin thửa đất, quy hoạch, tình trạng tranh chấp, thế chấp và điều kiện chuyển nhượng.
Cần chú ý cả hiện trạng công trình, diện tích xây dựng và khả năng tiếp cận đường giao thông.
Đối với chung cư, cần kiểm tra hồ sơ pháp lý dự án, điều kiện giao dịch, nội dung hợp đồng, quyền sở hữu riêng và chung, tiến độ bàn giao cùng các nghĩa vụ tài chính.
Nếu mua căn hộ đã sử dụng, người mua nên khảo sát hệ thống thang máy, phòng cháy chữa cháy, tình trạng thấm dột, quỹ bảo trì và chất lượng quản lý vận hành.
Đặc biệt, cần tìm hiểu phản ánh của cư dân hiện hữu về những vấn đề phát sinh thực tế.
Một bất động sản có giá hấp dẫn nhưng tiềm ẩn rủi ro pháp lý hoặc chất lượng công trình không bảo đảm có thể trở thành gánh nặng kéo dài nhiều năm.
Việc kiểm tra đầy đủ trước khi đặt cọc vì thế quan trọng hơn những lời quảng cáo về tiềm năng tăng giá.
7. Kết luận: Nên mua chung cư hay nhà đất để ở lâu dài?
Lựa chọn giữa chung cư và nhà đất không có đáp án tuyệt đối. Mỗi loại hình phục vụ những nhu cầu khác nhau và đều có ưu điểm, hạn chế riêng.
Chung cư thường phù hợp với gia đình ưu tiên vị trí thuận tiện, an ninh, tiện ích tập trung và môi trường sống ít phải tự quản lý. Đây là phương án đáng xem xét với vợ chồng trẻ, gia đình có con nhỏ hoặc người cao tuổi muốn hạn chế việc di chuyển bằng cầu thang.
Nhà đất có thể phù hợp hơn với gia đình nhiều thế hệ, người đề cao sự riêng tư, muốn chủ động cải tạo nhà hoặc cần không gian sinh hoạt linh hoạt.
Tuy nhiên, quyết định cuối cùng cần dựa trên năm câu hỏi:
- Ngân sách thực tế có đủ để mua và duy trì ngôi nhà trong nhiều năm không?
- Vị trí nhà có thuận tiện cho công việc, trường học và sinh hoạt của các thành viên không?
- Diện tích và cách bố trí có đáp ứng nhu cầu sau 5–10 năm không?
- Hồ sơ pháp lý, quy hoạch và chất lượng công trình có bảo đảm không?
- Nếu hoàn cảnh gia đình thay đổi, bất động sản có dễ sử dụng, cho thuê hoặc chuyển nhượng không?
Một nguyên tắc đáng cân nhắc là không nên hy sinh quá nhiều chất lượng sống hiện tại chỉ vì kỳ vọng giá đất tăng trong tương lai. Ngược lại, cũng không nên lựa chọn căn hộ vượt khả năng tài chính chỉ để sở hữu những tiện ích ít khi sử dụng.
Đối với người mua để ở thực, nơi an cư tốt không nhất thiết là bất động sản có giá cao nhất hay diện tích lớn nhất, mà là ngôi nhà đáp ứng nhu cầu gia đình với chi phí hợp lý và mức độ rủi ro có thể kiểm soát.
Cuối cùng, thay vì hỏi chung cư hay nhà đất tốt hơn, mỗi gia đình nên tự đặt câu hỏi: Loại nhà nào giúp chúng ta sống thuận tiện, an toàn và ổn định hơn trong 10–20 năm tới?
Đó mới là cơ sở quan trọng để đưa ra quyết định phù hợp.
Nguồn tham khảo
- Cổng Thông tin điện tử Chính phủ – Báo cáo thị trường bất động sản quý II/2026. (https://media.chinhphu.vn/thi-truong-bat-dong-san-ha-nhiet-102260821190320479.htm)
- Báo Pháp luật Việt Nam – Nguồn cung căn hộ Hà Nội quý III/2026. (https://doanhnhan.baophapluat.vn/nguon-cung-can-ho-ha-noi-quy-iii-2026-giam-40-thanh-khoan-di-xuong.html)
- Luật Nhà ở 2023 – Cơ sở dữ liệu văn bản pháp luật Bộ Tư pháp. (https://vbpl.moj.gov.vn/hanoi/Pages/vbpq-toanvan.aspx?ItemID=169032)
- Luật Đất đai 2024 – Điều 171 về đất sử dụng ổn định lâu dài. (https://vanban.org/van-ban/luat-dat-dai-2024-31-2024-qh15/dieu-171)
- Thông tư 05/2024/TT-BXD – Quy chế quản lý, sử dụng nhà chung cư. (https://moc.gov.vn/Images/FileVanBan/BXD_05-2024-TT-BXD_31072024.pdf)
Lưu ý: Các ví dụ về chi phí, diện tích và thời gian di chuyển là giả định phục vụ so sánh. Quy định pháp luật và nghĩa vụ tài chính cần được đối chiếu với từng giao dịch cụ thể tại thời điểm thực hiện.