Một căn nhà đúng vị trí, một mảnh đất có giá phù hợp vẫn có thể khiến người mua gặp khó nếu hồ sơ thiếu rõ ràng. Người đứng tên chưa chắc có toàn quyền bán; diện tích sử dụng thực tế có thể khác giấy chứng nhận; căn nhà hiện hữu cũng có thể chưa được ghi nhận đầy đủ.
Vì vậy, kiểm tra pháp lý nhà đất cần thực hiện trước khi đặt cọc, sau đó cập nhật lại trước khi ký hợp đồng và thanh toán. Quy trình dưới đây tập trung vào nhà, đất đã có giấy chứng nhận, giao dịch giữa các cá nhân. Với bất động sản hình thành trong tương lai, nhà ở xã hội hoặc đất dự án, người mua cần kiểm tra thêm các điều kiện riêng.
1. Chuẩn bị hồ sơ và xác định người có quyền giao dịch
Muốn kiểm tra hiệu quả, trước tiên phải có đủ tài liệu để đối chiếu. Đừng chỉ xem ảnh chụp giấy chứng nhận do môi giới gửi hoặc dựa vào lời khẳng định rằng tài sản “đủ pháp lý”.
Bước 1: Thu thập hồ sơ pháp lý nhà đất
Đề nghị bên bán xuất trình bản gốc giấy chứng nhận để đối chiếu, đồng thời cung cấp tài liệu phù hợp với nguồn gốc và hiện trạng tài sản:
- Giấy chứng nhận cùng các trang bổ sung, nội dung xác nhận biến động.
- Giấy tờ định danh của người đứng tên và người tham gia ký kết.
- Tài liệu xác định tình trạng hôn nhân, tài sản chung hoặc riêng.
- Hồ sơ thừa kế, tặng cho, phân chia tài sản nếu có liên quan.
- Giấy phép xây dựng, hồ sơ hoàn công hoặc tài liệu về công trình, tùy trường hợp.
- Văn bản ủy quyền nếu người giao dịch không trực tiếp là chủ tài sản.
Lập bảng theo dõi gồm tên tài liệu, bản đã nhận, điểm chưa rõ và việc cần xác minh. Bản chụp giúp nghiên cứu trước; bản gốc phục vụ đối chiếu. Việc nhận đủ bản chụp chưa đồng nghĩa hồ sơ đã hợp lệ.
Giấy tờ pháp lý hợp lệ phải được xem xét cả về tính xác thực, hiệu lực và sự phù hợp với giao dịch dự kiến. Một giấy chứng nhận thật vẫn có thể liên quan đến tài sản đang thế chấp hoặc người bán chưa đủ quyền định đoạt.
Bước 2: Xác định đầy đủ người phải đồng ý bán
Đối chiếu thông tin trên giấy chứng nhận với giấy tờ định danh. Nếu họ tên, số giấy tờ hoặc địa chỉ thay đổi, yêu cầu tài liệu giải thích sự khác biệt; không tự kết luận giấy tờ giả chỉ vì thông tin cũ.
Đặc biệt, giấy chứng nhận chỉ ghi tên một người không đủ để khẳng định tài sản riêng. Điều 35 Luật Hôn nhân và gia đình quy định việc định đoạt bất động sản là tài sản chung phải có thỏa thuận bằng văn bản của vợ chồng. Người mua cần làm rõ nguồn gốc tài sản và căn cứ tham gia giao dịch của mỗi bên.
Nếu tài sản có nhiều người cùng quyền, phải xác định đầy đủ chủ thể và phạm vi quyền được chuyển nhượng. Với giấy chứng nhận cấp cho hộ gia đình trước đây, không nên chỉ hỏi người đại diện đứng tên.
Trường hợp ủy quyền, kiểm tra phạm vi, thời hạn, quyền nhận tiền và tình trạng hiệu lực. Nên đề nghị tổ chức hành nghề công chứng rà soát trước khi giao tiền cho người đại diện.
2. Đối chiếu giấy chứng nhận với nhà đất thực tế
Sau khi xác định chủ thể, bước tiếp theo là kiểm tra tài sản được chào bán có đúng với tài sản trên hồ sơ hay không. Đây là khâu dễ bị bỏ qua khi người mua đã xem nhà nhiều lần và tin rằng mình “biết rõ hiện trạng”.
Bước 3: Đọc từng nhóm thông tin trên giấy chứng nhận
Đọc đầy đủ thông tin về số thửa, tờ bản đồ, diện tích, mục đích sử dụng, thời hạn, hình thức sử dụng và nguồn gốc. Kiểm tra tiếp phần tài sản gắn liền với đất, sơ đồ và nội dung thay đổi sau cấp giấy.
Ví dụ minh họa: thửa đất rộng 120 mét vuông nhưng chỉ có 60 mét vuông đất ở. Người mua không nên tính toán xây dựng trên toàn bộ diện tích theo lời giới thiệu. Phần diện tích còn lại phải được sử dụng đúng mục đích; khả năng chuyển mục đích cần xác minh riêng.
Điều 45 Luật Đất đai 2024 đặt ra những điều kiện cơ bản khi chuyển nhượng: có giấy chứng nhận, trừ ngoại lệ luật định; đất không tranh chấp hoặc tranh chấp đã được giải quyết theo quy định; còn thời hạn sử dụng; quyền sử dụng đất không bị kê biên, áp dụng biện pháp bảo đảm thi hành án hoặc biện pháp khẩn cấp tạm thời. Có giấy chứng nhận mới chỉ đáp ứng một phần điều kiện.
Đừng suy đoán thời hạn sử dụng chỉ từ loại công trình hoặc lời quảng cáo. Nếu thông tin khó hiểu, ghi lại câu hỏi để cơ quan đăng ký đất đai giải thích.
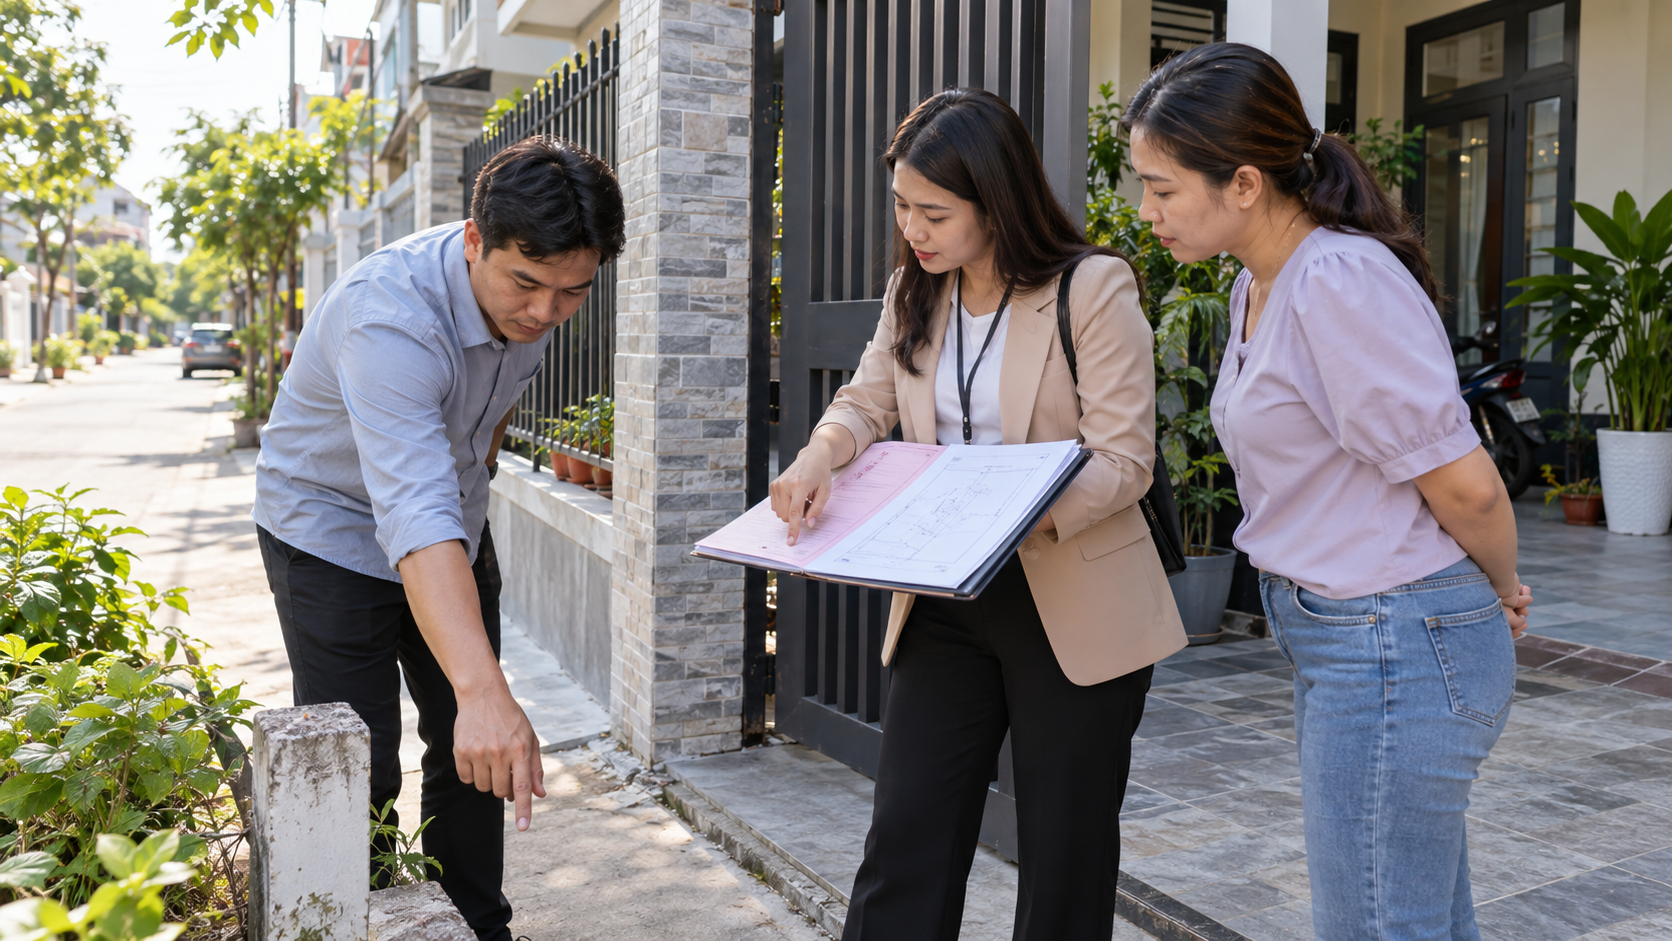
Bước 4: Kiểm tra ranh giới, lối đi và công trình
Đi thực địa cùng bên bán, đối chiếu sơ đồ với hàng rào, mốc giới, chiều rộng mặt tiền và đường tiếp cận. Khi có chênh lệch đáng kể, nên thuê đơn vị đo đạc đủ điều kiện và làm rõ trước khi chốt giá.
Một lối đi đang được sử dụng chưa chắc thuộc quyền sử dụng riêng của bên bán. Cần xác định đó là đường công cộng, phần đất chung hay lối đi qua bất động sản khác; yêu cầu tài liệu về quyền sử dụng nếu có.
Với nhà ở, so sánh số tầng, diện tích và kết cấu hiện hữu với hồ sơ. Nhà có thêm tầng hoặc cơi nới chưa được ghi nhận cần được kiểm tra về giấy phép, điều kiện miễn phép và khả năng hoàn thiện thủ tục.
Điều 160 Luật Nhà ở 2023 còn quy định các điều kiện đối với nhà ở tham gia giao dịch, gồm yêu cầu về giấy chứng nhận, tranh chấp, kê biên và một số tình trạng pháp lý khác, có ngoại lệ theo loại giao dịch. Vì vậy, kiểm tra đất không thay thế việc kiểm tra căn nhà.
3. Xác minh thông tin từ cơ quan có thẩm quyền
Đây là bước chuyển từ tài liệu bên bán cung cấp sang nguồn đối chiếu độc lập. Mục tiêu là làm rõ thông tin có thể ảnh hưởng đến việc chuyển nhượng và mục đích sử dụng của người mua.
Bước 5: Yêu cầu cung cấp dữ liệu đất đai
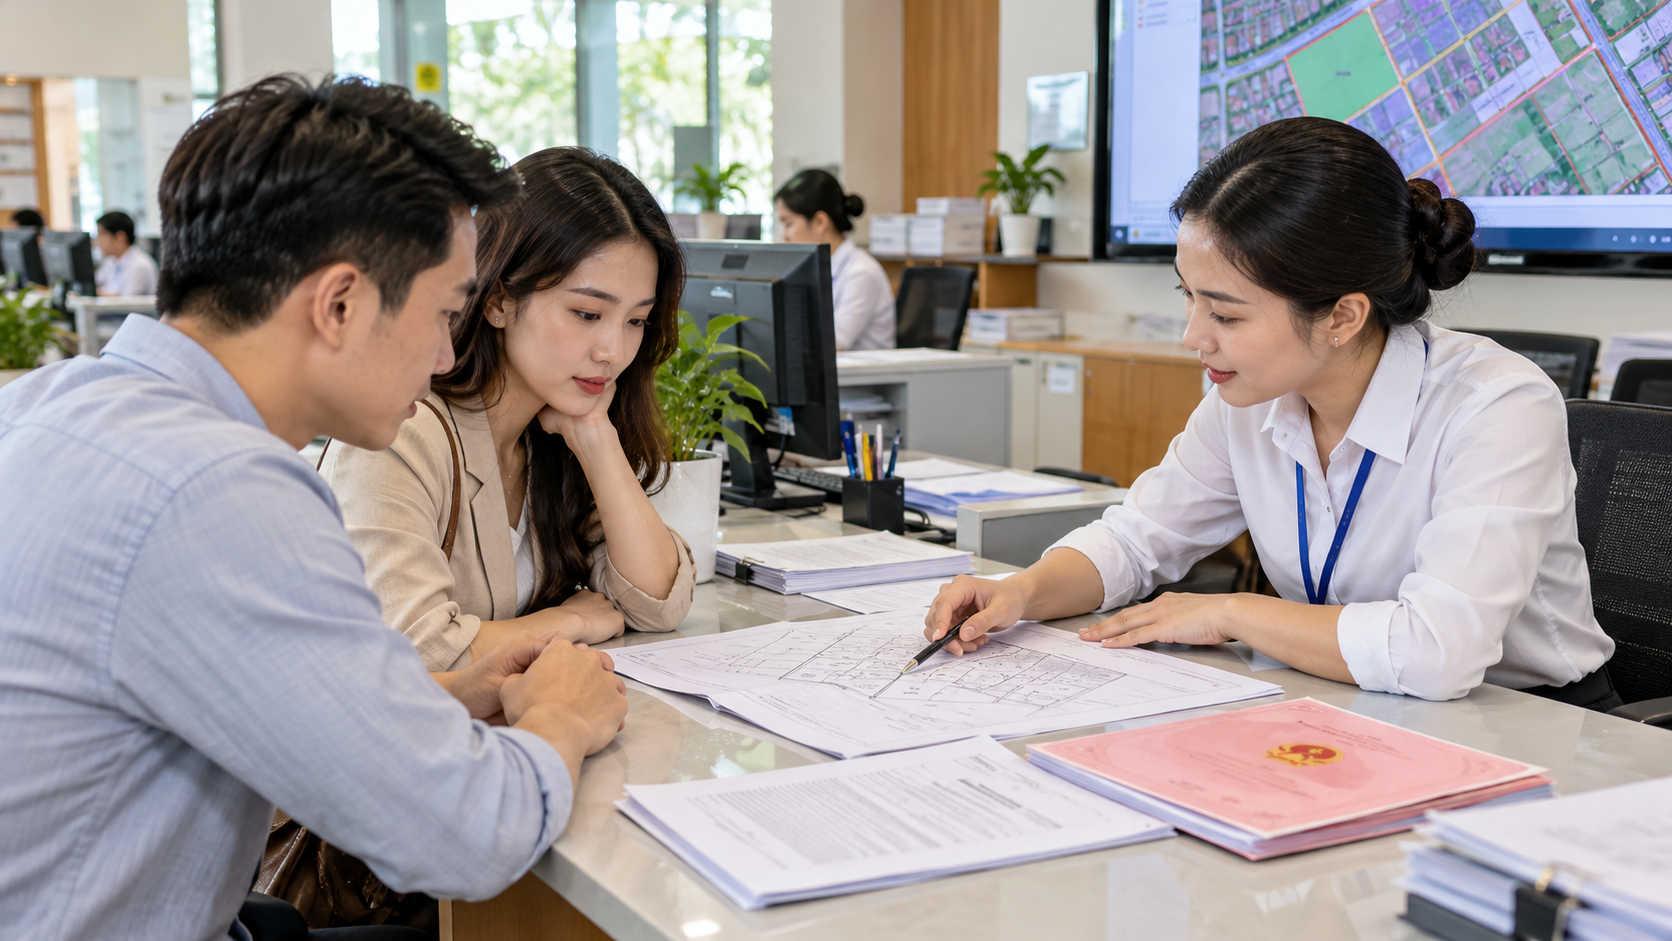
Liên hệ Văn phòng đăng ký đất đai, chi nhánh hoặc đầu mối tiếp nhận được địa phương công bố. Nêu rõ số thửa, tờ bản đồ, địa chỉ và nội dung cần khai thác như lịch sử biến động, giao dịch bảo đảm, trích lục hoặc thông tin quy hoạch.
Theo hướng dẫn công bố trên Cổng Thông tin điện tử Chính phủ về Quyết định 2304/QĐ-BNNMT năm 2025, dữ liệu có sẵn được cung cấp trong ngày làm việc; yêu cầu nhận sau 15 giờ được chuyển sang ngày tiếp theo. Với dữ liệu chưa có sẵn, trong hai ngày làm việc cơ quan phải cung cấp hoặc thông báo gia hạn; thời gian gia hạn tối đa mười ngày làm việc theo thủ tục này.
Đây là thời gian cung cấp dữ liệu, không phải thời gian hoàn tất toàn bộ việc kiểm tra hay sang tên. Biểu mẫu và đầu mối tiếp nhận cần đối chiếu với thủ tục đang được địa phương áp dụng.
Thông tin cá nhân của chủ sử dụng có giới hạn tiếp cận. Nên đề nghị bên bán cùng thực hiện hoặc cung cấp sự đồng ý khi cần; việc không tra cứu được không chứng minh tài sản không có vướng mắc.
Bước 6: Làm rõ quy hoạch, thế chấp và tranh chấp
Kiểm tra quy hoạch sử dụng đất, quy hoạch xây dựng liên quan, chỉ giới đường và thông báo hoặc quyết định thu hồi nếu có. Bản đồ trực tuyến hữu ích để sàng lọc, nhưng cần xác nhận đúng vị trí, phiên bản và thời điểm cập nhật.
Không nên kết luận mọi đất có quy hoạch đều bị cấm chuyển nhượng. Trong một trả lời chính thức năm 2026, Bộ Nông nghiệp và Môi trường nhấn mạnh việc kiểm tra vị trí thửa đất với quy hoạch, kế hoạch liên quan tại địa phương để xác định khả năng chuyển mục đích. Khả năng mua bán và khả năng xây dựng cũng cần xem xét riêng.
Nếu có thế chấp, làm việc với ngân hàng và bên bán về dư nợ, điều kiện giải chấp, xóa đăng ký và trình tự thanh toán. Không chuyển tiền “giải chấp hộ” chỉ dựa trên cam kết miệng.
Hỏi thêm về người đang quản lý, thuê hoặc sử dụng tài sản; kiểm tra thông tin tranh chấp từ các đầu mối phù hợp. Ý kiến hàng xóm có giá trị tham khảo, không thay thế hồ sơ chính thức. Với dấu hiệu kiện tụng hoặc ngăn chặn, cần người có chuyên môn hỗ trợ xác minh.
4. Chốt kết quả kiểm tra và kiểm soát giao dịch
Hoàn thành các bước kiểm tra hồ sơ pháp lý trước khi giao dịch chưa có nghĩa phải lập tức đặt cọc. Hãy tổng hợp kết quả thành ba nhóm: đã xác minh, cần bổ sung và chưa thể chấp nhận. Mỗi vấn đề tồn đọng phải có cách xử lý, người chịu trách nhiệm và thời hạn rõ ràng.
Ví dụ minh họa: căn nhà chào bán có phần cơi nới chưa rõ hồ sơ, đồng thời đang thế chấp. Người mua nên làm rõ cả hai vấn đề trước khi cam kết thanh toán lớn. Việc ngân hàng đồng ý giải chấp không tự giải quyết tính hợp lệ của phần xây thêm.
Nếu đặt cọc, văn bản cần mô tả đúng tài sản; ghi giá, lịch thanh toán, điều kiện ký hợp đồng, trách nhiệm bổ sung hồ sơ và cách xử lý khi không đủ điều kiện chuyển nhượng. Điều 328 Bộ luật Dân sự 2015 quy định hậu quả khi một bên từ chối giao kết, thực hiện hợp đồng, đồng thời cho phép có thỏa thuận khác. Vì vậy, không nên mặc định mọi tình huống đều tự động “mất cọc” hoặc “đền gấp đôi”.
Trước ngày ký, cập nhật lại tình trạng hồ sơ và đề nghị công chứng viên kiểm tra chủ thể, thẩm quyền đại diện, nội dung hợp đồng. Theo khoản 3 Điều 27 Luật Đất đai 2024, hợp đồng chuyển nhượng quyền sử dụng đất nhìn chung phải công chứng hoặc chứng thực, có ngoại lệ luật định.
Thanh toán nên qua ngân hàng, ghi rõ mục đích và gắn từng đợt với mốc bàn giao hồ sơ, giải chấp hoặc thủ tục đã thỏa thuận. Sau ký hợp đồng, tiếp tục kê khai nghĩa vụ tài chính và đăng ký biến động. Mốc 30 ngày kể từ ngày có biến động là thời hạn cần lưu ý đối với trường hợp chuyển nhượng thuộc diện luật định; đây không phải thời gian cơ quan cam kết giải quyết xong hồ sơ.
Làm sao để kiểm tra hồ sơ pháp lý nhà đất? Hãy bắt đầu từ đúng người bán, đúng tài sản, sau đó xác minh điều kiện giao dịch và kiểm soát từng lần giao tiền. Quy trình có thể cần thêm thời gian, nhưng giúp người mua phát hiện vướng mắc trước khi tiền đã chuyển và tranh chấp phát sinh.